2026年10月15日 朝の米国市況
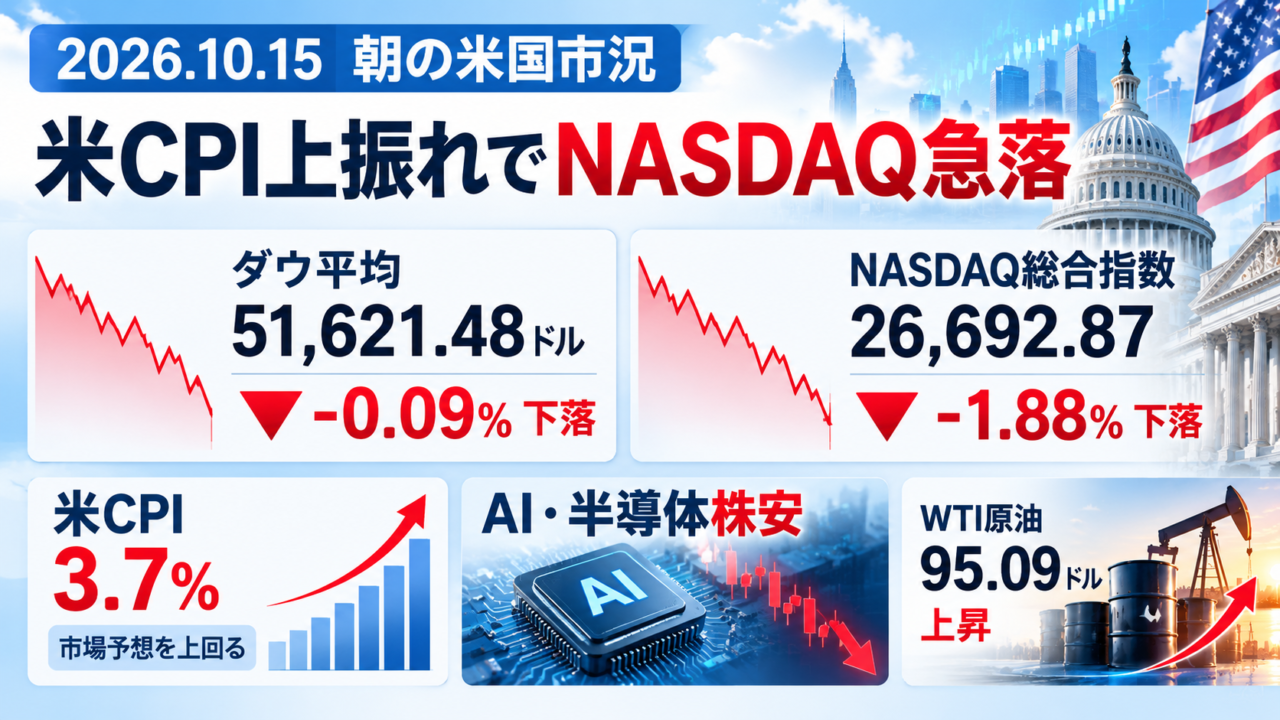
米国株下落。予想を上回るインフレ率でAI関連株に売りが広がる
10月14日の米国株式市場は、ダウ平均とNASDAQ総合指数がともに下落しました。
特にNASDAQは1.88%下落。米国の9月消費者物価指数(CPI)が市場予想を上回り、追加利上げへの警戒が強まったことで、AI・半導体関連株に売りが広がりました。
中東情勢の緊迫化による原油高も続いており、インフレと企業収益への影響が注目されています。
主要市場データ
ダウ 51,621.48ドル -48.62ドル(-0.09%)下落
NASDAQ 26,692.87 -511.51ポイント(-1.88%)下落
WTI原油 95.09ドル +0.95ドル(+1.01%)上昇
原油価格は中東の供給不安を背景に上昇しました。
VIX 17.00 +1.73(+11.33%)上昇
米10年国債利回り 5.237%+0.020ポイント 上昇
ドル円 158.27円-0.25円(約-0.16%)円高
日経225先物 66,740円 -1,420円(-2.08%)下落
日経VI 28.09 -2.32(-7.63%)低下
日本10年国債利回り 2.985% -0.010ポイント 低下
重要材料1 米国CPIが市場予想を上回る
10月14日に発表された米国の9月消費者物価指数は、前月比0.6%上昇、前年同月比3.7%上昇となりました。
前年同月比は8月の3.4%から加速し、市場予想の3.6%も上回りました。
特にガソリン価格は前月比9.1%上昇し、物価全体を押し上げました。
エネルギーと食品を除くコアCPIも前月比0.3%上昇。インフレが簡単には収まらない状況が改めて意識されています。
この結果を受け、FRBが追加利上げに踏み切る可能性が意識され、株式市場には売りが広がりました。
重要材料2 AI・半導体関連株が大幅下落
NASDAQは前日比1.88%下落しました。
特に売りが目立ったのはAIインフラや半導体関連株です。
米国市場ではOracleが8.8%下落し、CoreWeaveも15%下落しました。
AI関連企業は今後も大規模な設備投資が必要とされますが、金利が高止まりすると資金調達コストが増加します。
これまで株価を押し上げてきたAI関連銘柄に対して、投資家が慎重な姿勢を強めています。
日本市場でも、半導体製造装置やメモリー関連株への影響が懸念されます。
重要材料3 中東情勢の緊迫化で原油高が続く
WTI原油は95.09ドルとなり、前日から1.01%上昇しました。
サウジアラビアの石油関連施設への攻撃や、ホルムズ海峡周辺の輸送不安が原油価格を押し上げています。
原油価格の上昇はエネルギー関連企業には追い風となりますが、輸送費や原材料費の上昇につながります。
米国の物価上昇が続くなか、原油高がインフレをさらに長期化させる可能性があります。
ドル円 小幅な円高となった理由
ドル円は確認できた水準で158.27円となり、前日の158.52円から約0.25円の円高・ドル安となりました。
米国CPIが市場予想を上回った直後は、追加利上げ観測を背景にドルが買われました。
しかし、その後はFRBが急いで利上げするとは限らないとの見方も広がり、ドル高が一服しました。
FRB高官の慎重な発言もあり、円は対ドルで小幅に持ち直しています。
ただし、158円台という水準は依然として円安圏です。
今後も米国の金融政策と日本銀行の政策姿勢がドル円の方向を左右すると考えられます。
今日の日本株を見るポイント
10月14日の日経平均株価は67,744.29円。
前日比33.23円安、0.05%の下落となりました。
一方、10月15日午前4時08分に確認できた日経225先物は66,740円と、前日清算値から1,420円下落しています。
本日の日本株は売り先行の可能性があります。
特に注目したいのは、半導体関連株の下落がどこまで広がるかという点です。
アドバンテスト、東京エレクトロン、キオクシアなど、AIや半導体需要と関係の深い銘柄の値動きを確認したいところです。
また、原油高によるコスト増が懸念される輸送・化学関連株と、エネルギー関連株の動きにも注目します。
米国CPIの上振れを受けた金利動向も、今後の日本株を考えるうえで重要な材料となりそうです。
今日のまとめ
米国市場はダウとNASDAQがともに下落しました。
最大の材料は、米国CPIが市場予想を上回ったことです。
追加利上げへの警戒からAI・半導体関連株に売りが広がり、NASDAQは1.88%下落しました。
中東情勢を背景とした原油高も続いています。
今日の日本株は、半導体関連株の値動きと米長期金利、ドル円の推移を確認したい一日です。