2026年10月16日 朝の米国市況
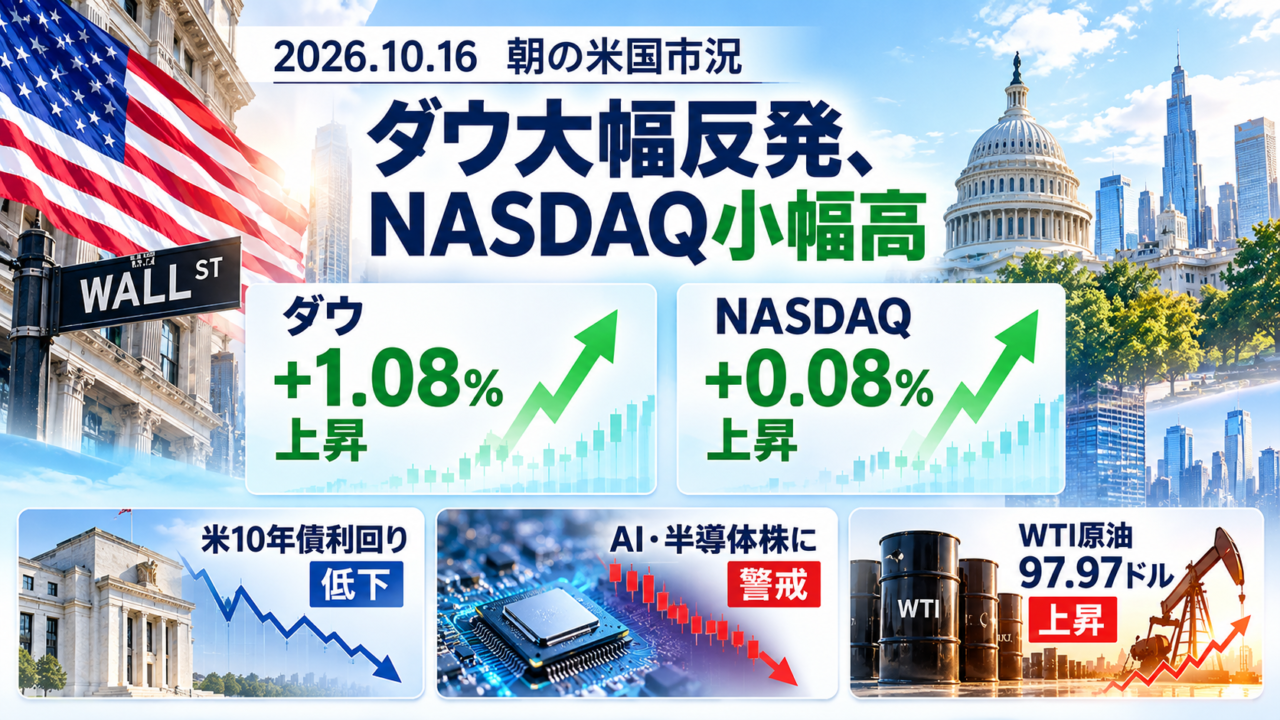
ダウ大幅反発、NASDAQは小幅高。米長期金利低下が支え、半導体株には警戒が残る。
10月15日の米国株式市場は、ダウ平均が前日比約556ドル高となり、NASDAQも小幅に上昇しました。米生産者物価指数(PPI)が予想を上回ったものの、米長期金利の低下やヘルスケア株への買いが相場を支えました。一方、AIインフラ投資の資金調達負担や半導体関連株の下落が続き、株価指数の動きには差が出ました。
主要市場データ
米国株は10月15日終値。その他は日本時間10月16日午前6時30分までに確認できた直近値です。確認時刻や取引市場が異なるものは注記しています。
ダウ平均 52,177.69ドル
前日比 +556.21ドル(+1.08%) 上昇
NASDAQ総合指数 26,713.03
前日比 +20.16ポイント(+0.08%) 上昇
VIX 16.74
前日比 -0.13(-0.77%) 低下
米10年国債利回り 5.063%
前日比 -0.127ポイント 低下
USD/JPY 157.84円
前日比 -0.48円 円高
WTI原油先物 97.97ドル
前日比 +2.88ドル(+3.03%) 上昇
日経225先物 65,660円
前日清算値比 +860円(+1.33%) 上昇
日経VI 36.13
前日比 +8.04(+28.62%) 上昇
日本10年国債利回り 2.920%
前日比 -0.081ポイント 低下
重要材料1 米PPI上振れでも長期金利は低下
15日発表の米国9月生産者物価指数(PPI)は前月比1.3%上昇し、インフレ圧力の強さが改めて意識されました。通常は金利上昇要因になりやすい材料ですが、この日はAI関連企業の資金調達や景気への警戒から米国債に資金が向かい、米10年国債利回りは低下しました。金利低下が幅広い株式の支えとなりました。
重要材料2 半導体株安の一方、ヘルスケア株が上昇
米国ではAIインフラ投資に伴う負債や採算性への懸念が続き、半導体関連株は軟調でした。フィラデルフィア半導体株指数は7営業日続落。一方でヘルスケアや素材関連株が買われ、ダウは大幅に上昇しました。NASDAQも序盤の下げから切り返しましたが、上昇率は0.08%にとどまりました。
重要材料3 米原油在庫減少でWTIが上昇
米エネルギー情報局が公表した原油在庫は約860万バレル減少しました。需給の引き締まりが意識され、WTI原油先物は97.97ドルに上昇。中東の輸送不安も引き続き相場の材料です。原油高が長引けば、輸送費や物価への影響に注意が必要です。
ドル円 円高方向の背景
確認できたドル円は157.84円で、前日同系列の158.32円から0.48円の円高・ドル安でした。米国の長期金利低下と、米金融当局者が追加利上げに慎重な姿勢を示したことがドルの上値を抑えたとみられます。日銀の追加利上げ観測も円を支える要因です。ただし、為替は取引時間を通じて変動しており、日本時間6時30分ちょうどの値は確認できていません。
今日の日本株を見るポイント
15日の日経平均株価は64,425.95円で、前日比3,318.34円安(-4.90%)。半導体・AI関連株への売りが集中し、6営業日続落しました。アドバンテスト、東京エレクトロン、ソフトバンクグループなどの下落が指数を大きく押し下げました。
一方、16日未明に確認できた日経225先物は65,660円と前日清算値から反発しています。今日の焦点は、前日の急落後に半導体関連株へ買い戻しが入るか、米国の金利低下が株式を支えるか、そして原油高と円相場が業種ごとの強弱をどう変えるかです。先物の確認値は寄り付き水準を保証するものではありません。
まとめ
15日の米国市場はダウが1.08%上昇し、NASDAQも小幅高でした。米PPIの上振れという逆風の一方で、米長期金利の低下とヘルスケア株などへの資金移動が相場を支えました。日本株は前日の大幅安からの反発が試される一日となりますが、半導体株と原油・為替の動向を引き続き確認したいところです。