2026年9月2日 市況
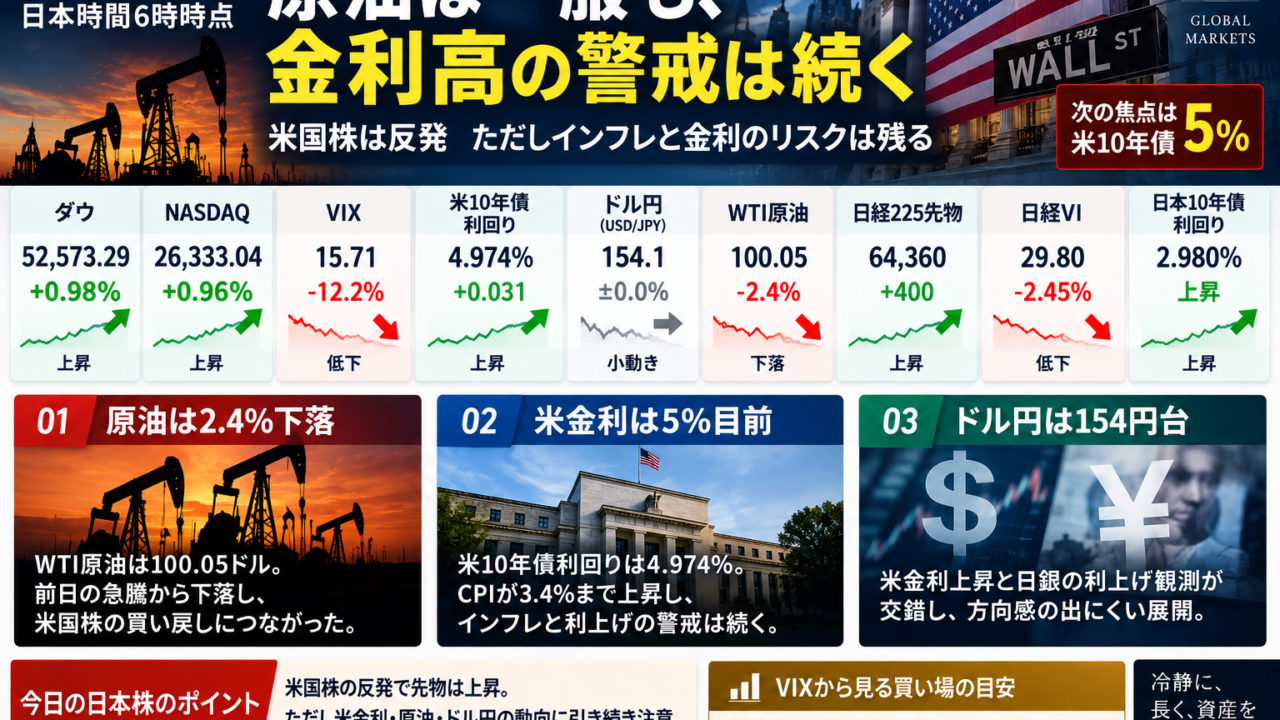
日本時間6時時点の市場概況
9月11日の米国市場は反発しました。
ダウは4営業日ぶりに上昇し、NASDAQも約1%高。前日まで株式市場を強く圧迫していた原油価格が下落したことで、いったん買い戻しが入りました。
ただし、米8月CPIは前年比3.4%まで上昇し、米10年債利回りは4.974%と5%目前です。
つまり、
「原油は少し落ち着いたが、インフレと金利の問題は残っている」
という状況です。
主要市場データ
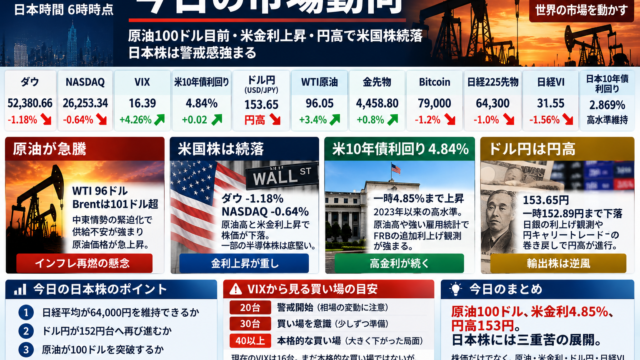
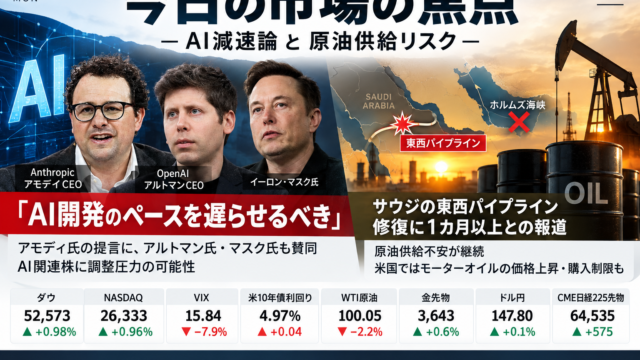
ダウ 52,573.29 +509.19ドル +0.98% 上昇
NASDAQ 26,333.04 +251.31 +0.96% 上昇
VIX 15.71前後 約-12% 低下
米10年債利回り 4.974% 0.031ポイント 上昇
ドル円 154円台前半 小動き 円高・円安が交錯
WTI原油 100.05ドル -2.43ドル -2.4% 下落
金先物 4,366.20ドル 前日比ほぼ横ばい
Bitcoin 77,000ドル前後 約+0.5% 小幅上昇
日経225先物 64,360円 +400円 上昇
日経VI 29.80 -0.75 -2.45% 低下
日本10年国債利回り 2.980% 上昇
米国株はダウが0.98%、NASDAQが0.96%上昇。一方、米10年債利回りは4.974%まで上昇し、依然として5%目前です。
米国株が反発した理由
今日のポイントは、「原油価格の下落」です。
前日はWTI原油が102ドル台まで急騰し、
原油高からインフレ再熱し、金利上昇予想だったところから、
11日はWTI原油が2.4%下落し、100.05ドルまで低下。
8営業日続いていた原油の上昇がいったん止まりました。
これを受けて株式市場には買い戻しが入り、
ダウ +0.98%
NASDAQ +0.96%
S&P500 +0.86%
と主要3指数がそろって上昇しました。
ただし、これで安心というわけではありません。
WTIは下落したとはいえ、まだ100ドルです。
週間では9.4%上昇しています。
米CPIは3.4% インフレは再び強まる
昨日の重要イベントは米8月消費者物価指数、CPIでした。
前年比では、+3.4%まで上昇。
さらにコアCPIの前月比は0.3%上昇し、市場予想の0.2%を上回りました。
つまり米国では、インフレがまだ十分に収まっていません。
原油価格も100ドル付近にあるため、
「FRBは利下げではなく、再び利上げするのではないか」
という見方がかなり強くなっています。
市場では次回FOMCでの利上げ予想が一段と高まっています。
米10年債利回りは4.974%
今日、一番注意したい数字です。
米10年債利回りは、
4.974%
まで上昇しました。
前日比0.031ポイント上昇です。
ついに5%まで、あとわずかです。
米10年債利回りは2023年10月以来の高水準となっています。
ここ数日の動きを見ると、
4.8%
↓
4.9%
↓
4.97%
と急速に上昇しています。
今日の米国株は上昇しましたが、NASDAQを見るうえでは、
米10年債5%
が非常に大きな分岐点です。
5%を明確に超えて定着するようなら、AI、半導体、グロース株には再び強い逆風になる可能性があります。
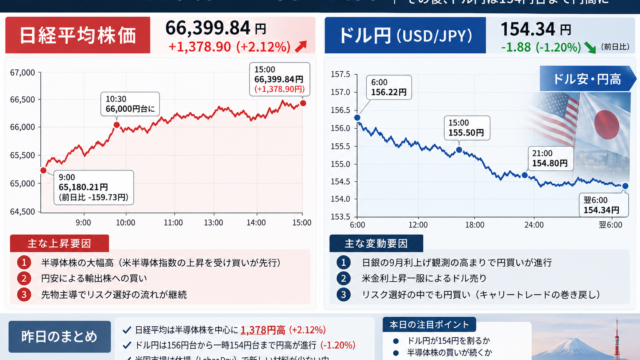
ドル円は154円台
ドル円は154円台前半。
前日比では大きな方向感が出ていません。
現在のドル円は非常に興味深い状況です。
米国では、
CPI上昇
↓
FRB利上げ観測
↓
米金利上昇
↓
ドル高
という力が働いています。
一方、日本では日銀の追加利上げ観測が強く、
さらに日本政府は、為替市場の安定に向けて米国と緊密に連携する姿勢を改めて示しています。
今日の日本株を見るうえでは、
154円を維持できるか
を確認したいところです。
原油は100ドルまで下落
WTI原油は100.05ドル。
前日比、-2.43ドル -2.4%
となりました。
8営業日ぶりの下落です。
これが今日の米国株反発の最大の理由です。
ただし、原油価格が落ち着いたとはまだ言えません。
週間では9.4%上昇。
さらに中東では重要な原油輸送ルートを巡る緊張が続いています。
そのため来週は、WTIが100ドルを割るか
が重要です。
100ドルを割って90ドル台へ戻れば株式市場には安心材料。
逆に再び105ドル、110ドルへ向かえば、インフレ懸念が再燃します。
金は4,366ドル
金先物は4,366.20ドル。
前日比ではほぼ横ばいでした。
週間では1.4%下落しています。
中東情勢の緊迫化は安全資産である金にはプラスです。
一方、
米CPI上昇FRB利上げ観測
米10年債5%目前という環境は金には逆風です。
現在はこの二つの材料がぶつかっています。
Bitcoinは77,000ドル前後
Bitcoinは77,000ドル前後。
直近では約0.5%の小幅上昇です。
米国株の反発に合わせて少し戻していますが、依然として8万ドルを下回っています。
昨日の日本株は大幅下落
9月11日の日経平均は、
64,011.34円
前日比、
-1,259.61円 -1.93%
となりました。
昨日の日本株は、
原油高
米金利上昇
日銀利上げ観測
という悪材料が重なりました。
特にAI・半導体関連株への売りが強く、日本株は一時3%を超えて下落する場面もありました。
ただし最終的には64,000円台まで戻しています。
日経先物は64,360円
12日0時時点の日経225先物は、
64,360円
前日比、
+400円
となっています。
日経平均の現物終値64,011.34円より約349円高い水準です。
米国株もその後上昇しているため、週明けの日本株には昨日より少し安心材料が出ています。
ただし今日は土曜日。
東京市場は休場です。
来週月曜日までに、
原油
米金利
中東情勢
ドル円
が変化する可能性があります。
日経VIは29.80
日経VIは29.80。
前日比、
-0.75 -2.45%
と低下しました。
ただし昨日の日中には33.41まで上昇しています。
日経平均が大きく下落したことで、市場の警戒感はかなり高まりました。
最終的には29台まで戻しましたが、
日本株の警戒感はまだ高い
と考えておいたほうがよさそうです。
日本10年国債利回りは2.98%
日本10年国債利回りは2.980%。
再び3%目前です。
日銀の追加利上げ観測が強まっていることに加え、世界的に国債が売られています。
日本金利の上昇は、
銀行株には追い風
半導体・グロース株には逆風
円には上昇要因
となりやすい動きです。
来週は日銀会合も控えているため、
日本10年債3%
は重要なラインになります。
今日の日本株を見るポイント
今日は土曜日なので東京市場は休場です。
そのため、週明けに向けて見る数字はかなり絞れます。
1つ目はWTI原油100ドル。
100ドルを割って90ドル台へ戻ればプラス材料。
再び105ドル以上へ上昇すればマイナス材料です。
2つ目は米10年債5%。
現在4.974%。
5%突破なら半導体・AI株には注意です。
3つ目はドル円154円。
154円台を維持できれば輸出株には安心材料。
152円方向へ円高が進めば注意です。
4つ目は日本10年債3%。
日銀利上げ観測と合わせて確認したいところです。
VIXから見る買い場
VIXは15.71前後。
株価が反発したことで、
約12%低下
しました。
つまり昨日まで高まり始めていた米国市場の恐怖感は、いったん後退しています。
現在は15台。
まだ米国株の本格的な買い場ではありません。
一方、日経VIは29.80。
米国より日本株のほうが警戒感は高い状態です。
日本株については、再び急落して日経VIが35から40へ上昇する場面があれば、買いたい銘柄を準備しておく価値はありそうです。
今日のまとめ
今日のテーマは、
「原油反落で米国株は反発。ただし米金利5%目前」
です。
ダウ +0.98%
NASDAQ +0.96%
WTI 100.05ドル
米10年債 4.974%
ドル円 154円台
日経VI 29.80
日本10年債 2.98%
昨日まで続いていた、
原油高、金利高、株安
という流れはいったん止まりました。
ただし問題の根本が解決したわけではありません。
米CPIは3.4%。
WTIはまだ100ドル。
米10年債は5%目前。
日本10年債も3%目前です。
来週は、
WTI100ドル
米10年債5%
ドル円154円
日本10年債3%
この4つをセットで確認したいと思います。
株価が1日反発したから安心するのではなく、原油と金利が本当に落ち着くのかを確認する局面です。
VIXもまだ15台なので、焦って大きく買うより、次に市場の恐怖感が高まったときに動ける余力を残しておきたいところです。