2026年10月19日(月)朝の米国市況
週末ニュースと週明け日本株の見通し|日本時間6時30分基準
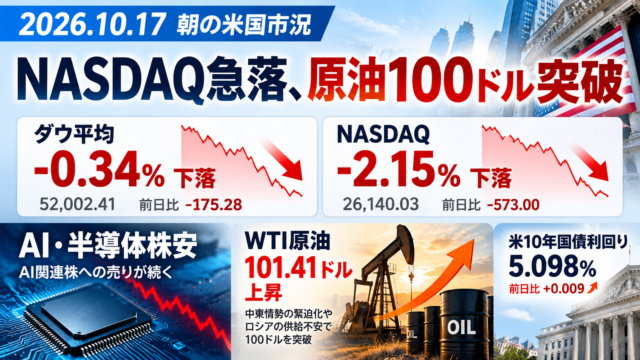
金曜日の米国株式市場は、AI関連株への売りと原油価格の上昇が重なり、主要指数が下落しました。
週末も中東情勢への警戒は続き、日曜日に取引された中東の株式市場では、産油国のサウジアラビアとカタールで明暗が分かれています。
本日の日本株は、半導体関連株への売り圧力、原油高、週末の地政学ニュースが重要な焦点となります。
主要市場データ
米国株は10月16日(金)の終値。前日比は前営業日との比較です。
指標 直近値 前日比
NYダウ 52,002.41 -175.28 下落
NASDAQ 26,140.03 -572.99 下落
VIX 19.99 +3.53 上昇
米10年債利回り 5.081% +0.011ポイント 上昇
WTI原油 101.41ドル +3.44ドル 上昇
日経225先物(大取夜間) 63,630円 -1,890円 下落
ドル円(USD/JPY)
157.99円。前営業日比0.04円の円高。週末の取引値は確認できず。
日経VI
32.17。前営業日比3.96ポイント低下。
日本10年国債利回り
2.935%。前営業日比0.008ポイント上昇。
週末に動いた市場
サンデーダウ
10月18日付の市場分析では52,214ドル、金曜日のダウ現物終値比212ドル高と報告されています。ただし、これは週末取引の参考価格で、通常のダウ現物指数や取引所先物の確定値ではありません。先物価格には限月間の金利差なども反映されるため、212ドルをそのまま月曜日の上昇予想と解釈することはできません。
中東市場
日曜日のサウジアラビア株式市場は0.8%上昇。一方、カタール市場は2.0%下落しました。原油高による産油国企業への追い風と、地域の安全保障リスクへの警戒が同時に表れています。
週末の重要材料
1. 中東情勢と原油高
中東の緊張が続くなか、原油供給への懸念が強まっています。
イラン側はホルムズ海峡の再開に関する提案を維持しているものの、地域の不安定さは解消されていません。
原油高はエネルギー企業に追い風となる一方、輸送費や製造コストを押し上げるため、日本企業には負担となりやすい状況です。
2. AI関連株と半導体株への売り
金曜日の米国市場では、AI関連企業の資金調達や巨額投資に対する懸念が続きました。
CoreWeaveやBroadcomなどが売られ、半導体株の弱さが目立っています。今週は大手テクノロジー企業の決算とAI設備投資の見通しが焦点になります。
3. 米長期金利とインフレ警戒
原油価格が高止まりすれば、物価上昇圧力が長引く可能性があります。
インフレが再加速した場合、米連邦準備制度理事会の金融政策にも影響し、株式市場の重荷となる可能性があります。
ドル円の動向
金曜日のドル円は157.99円で、前営業日から小幅な円高でした。
週間では米長期金利の低下などを背景にドルが上値を抑えられる場面がありました。一方、中東情勢や原油高による日本の輸入負担増加は円安要因にもなり得ます。
週明けは米長期金利と原油価格の動きに注目します。
今日の日本株を見るポイント
金曜日の日経平均株価は65,324円29銭で終了しましたが、その後の大阪取引所の夜間取引では日経225先物が63,630円まで下落しました。
先物は現物終値を約1,694円下回っており、月曜日は売りが先行する可能性があります。
特に注目するのは次の3点です。
東京エレクトロン、アドバンテストなど半導体関連株への売りが続くか。
原油高による航空、運輸、化学などへの影響。
日経平均とTOPIXの下落率に差が出るか。
今日のまとめ
週明けの日本株は、米国のAI関連株安と原油高という二つの重荷を抱えて始まります。
一方、週末のサンデーダウには大幅な追加下落を示す動きは確認されておらず、東京市場が金曜日夜の先物安をどの程度織り込むかが焦点です。
本日は半導体関連株の寄り付きと、原油・為替の動きを特に注視したいところです。