2026年10月17日 朝の米国市況
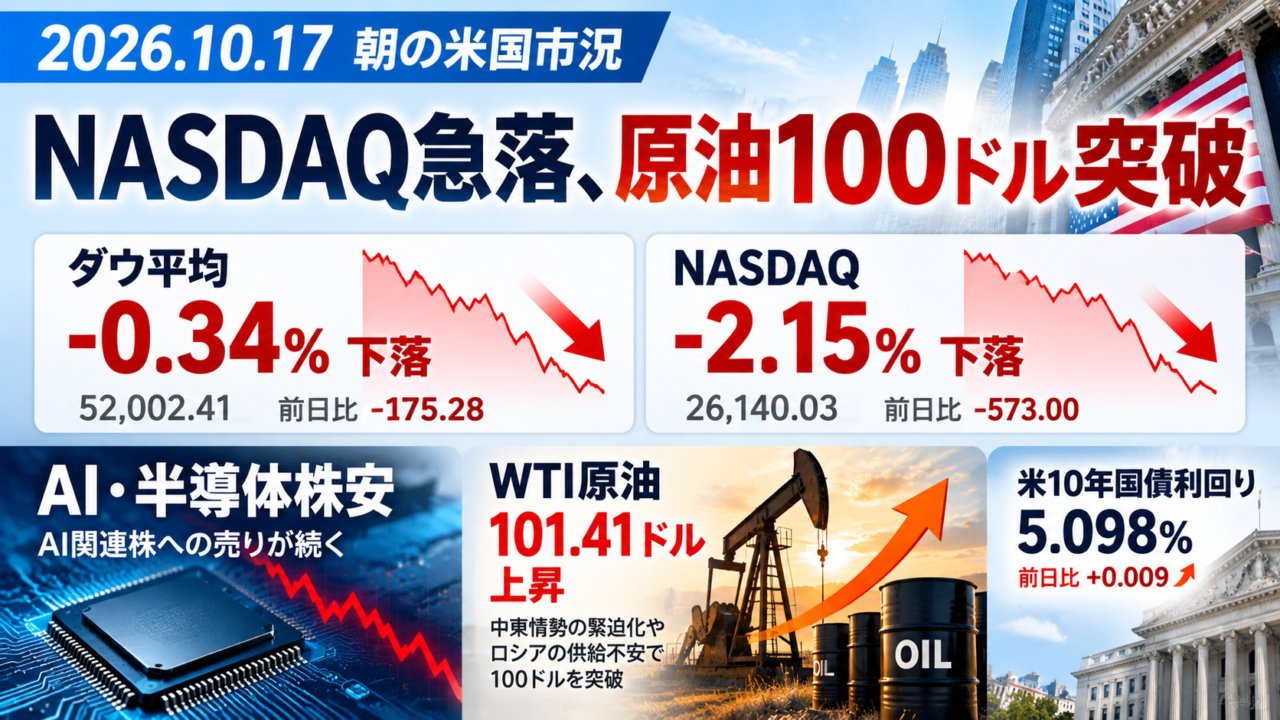
NASDAQが2.15%下落。AI関連株の資金調達懸念と原油高が重し
10月16日の米国株式市場は、ダウ平均とNASDAQ総合指数がともに下落しました。特にNASDAQは2%を超える下落となり、AI関連企業の資金調達や投資採算性への警戒が広がりました。中東情勢などによる原油高も重なり、週末を前に慎重な売買が目立ちました。
主要市場データ
ダウ平均 52,002.41ドル
前日比 -175.28ドル(-0.34%) 下落
NASDAQ総合指数 26,140.03
前日比 -572.99ポイント(約-2.15%) 下落
VIX 20.46
前日比 +4.00(+24.30%) 上昇
米10年国債利回り 5.097%
前日比 +0.011ポイント 上昇
ドル円(USD/JPY) 157.98円
前日比 -0.16円(約-0.10%) 円高
WTI原油(11月限) 101.41ドル
前日比 +3.44ドル(+3.51%) 上昇
日経225先物(大阪12月限) 63,820円
前日比 -1,700円(-2.59%) 下落
日経VI 32.17
前日比 -3.96(-10.96%) 低下
日本10年国債利回り 2.937%
前日比 +0.010ポイント 上昇
重要材料1 AI関連株の資金調達への警戒が拡大
AIデータセンター関連企業の負債負担や投資回収の見通しが改めて問題視され、ハイテク株が売られました。CoreWeaveの社債利回り上昇などが不安材料となり、半導体関連株にも売りが波及しています。
NASDAQは2.15%下落。AI投資の長期的な需要とは別に、短期的には資金調達コストと収益性を厳しく見極める動きが強まっています。
重要材料2 原油が100ドルを突破
WTI原油先物11月限は101.41ドルとなり、前日から3.51%上昇しました。中東での供給・輸送リスクやロシアの製油所をめぐる不安が価格を押し上げています。
原油高はエネルギー関連企業には追い風となる一方、輸送費や製造コストの上昇を通じて物価を押し上げる可能性があります。
重要材料3 米長期金利は小幅上昇
米10年国債利回りは5.097%と前日の5.086%から小幅に上昇しました。米国ではインフレへの警戒が続く一方、AI関連企業への信用不安も意識されており、金利と株価の動きが複雑になっています。
今後も金融政策の見通しと企業決算が市場心理を左右しそうです。
ドル円 小幅な円高の背景
ドル円は10月16日の日足確認値で157.98円となり、前日の158.14円から0.16円の円高・ドル安でした。
追加利上げへの期待がやや後退したことや、AI関連株の下落に伴うドルの上値の重さが背景として考えられます。ただし、為替の変動を一つの材料だけで説明することはできません。
今日の日本株を見るポイント
本日10月17日は土曜日のため、東京株式市場の現物取引は休場です。次の通常取引日は10月19日(月)となります。
10月16日の日経平均株価は65,324.29円、前日比898.34円高と7営業日ぶりに反発しました。しかし、米国市場ではその後ハイテク株が大きく下落し、17日午前4時08分に確認できた大阪の日経225先物は63,820円まで下落しています。
週明けは半導体製造装置、メモリー、AIインフラ関連株への売りが続くか、原油高の影響が輸送・化学などに広がるか、ドル円が157円台を維持するかに注目です。先物は途中時点の確認値であり、月曜日の寄り付きを保証するものではありません。
まとめ
米国株はダウが小幅安、NASDAQが大幅安となりました。AI関連株の資金調達懸念に加え、WTI原油の100ドル突破が市場心理を圧迫しています。
日本株は土曜日のため休場です。週明けは半導体関連株の動きと原油、為替、米長期金利を確認したいところです。