2026年10月10日 朝の市況
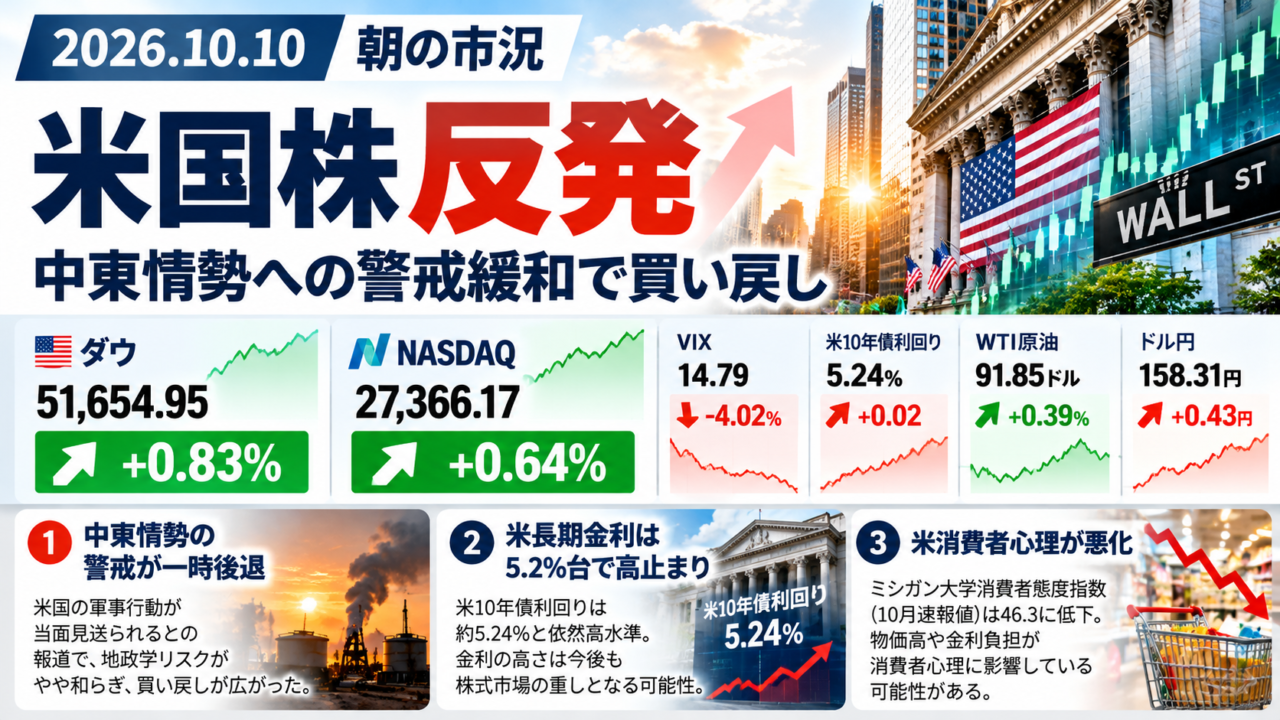
米国株反発。中東情勢への警戒緩和でダウ423ドル高
9日の米国株式市場は、ダウとNASDAQがそろって上昇しました。
中東情勢のさらなる悪化に対する警戒が和らいだことが買い材料となりました。一方、米国の長期金利は5.2%台と高い水準が続いており、株式市場の先行きには引き続き注意が必要です。
主要市場データ
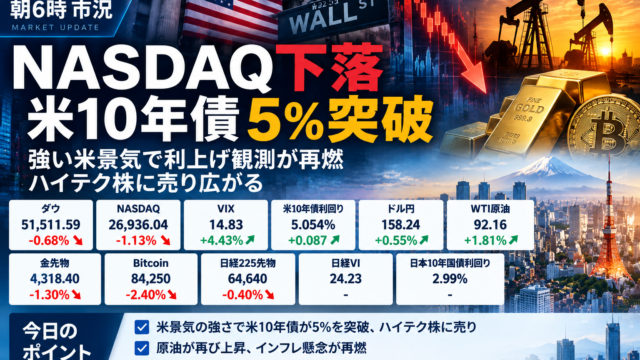
ダウ 51,654.95ドル+423.31ドル(+0.83%)上昇
NASDAQ 27,366.17 +172.83(+0.64%)上昇
VIX 14.79 -0.62(-4.02%)低下
米10年債利回り 約5.24%約+0.02ポイント 上昇
ドル円 158.31円 +0.43円 円安
WTI原油 91.85ドル+0.36ドル(約+0.39%)上昇
日経225先物(CME・ドル建て) 69,055円 +625円(約+0.91%)上昇
日経VI 30.14 +0.55(約+1.86%)上昇
日本10年国債利回り 3.001%
-0.084ポイント 低下
※米国指標は9日終値、国内指標は9日の直近確認値です。日経225先物はCMEドル建ての終値であり、大阪取引所の前日清算値との比較ではありません。
今日の重要ポイント1 中東情勢への警戒が一時後退
米国によるイランへの軍事行動が当面見送られるとの発言を受け、市場では緊張緩和への期待が広がりました。
これを背景に米国株は上昇しましたが、原油価格は依然として90ドル台です。
中東情勢が再び悪化すれば、エネルギー価格の上昇を通じて世界経済に影響する可能性があります。
今日の重要ポイント2 米長期金利は5.2%台
米10年債利回りは約5.24%と、依然として高水準です。
金利が高い状態が続くと、企業の資金調達コストが上昇し、特に将来の成長期待が株価に反映されやすいAI・ハイテク企業には負担となります。
米国株が上昇した一方で、金利上昇への警戒は残っています。
今日の重要ポイント3 米消費者心理が悪化
10月のミシガン大学消費者態度指数の速報値は46.3となり、前回の48.1から低下しました。
物価高や金利負担が消費者心理に影響している可能性があります。
今後は、米国企業の決算に加えて、消費や物価の指標にも注目したいところです。
ドル円の動向
ドル円は158.31円となり、前営業日より0.43円の円安でした。
米長期金利が高水準で推移していることが、ドルを支える要因の一つと考えられます。
ただし、米国の景気指標が弱まれば、ドル円の方向が変わる可能性もあります。
週明けの日本株を見るポイント
本日は土曜日のため、日本の株式市場は休場です。
週明けに向けて注目したいのは、米国株の反発が日本の半導体関連株にも広がるかどうかです。
NASDAQの上昇は支援材料ですが、米長期金利の高さは引き続き重しとなり得ます。
また、ドル円158円台の円安が輸出関連株に与える影響と、原油高による企業コストの上昇にも注目します。
今日のまとめ
9日の米国市場は、中東情勢への警戒が和らぎ、ダウとNASDAQが反発しました。
一方で、原油は90ドル台、米10年債利回りは5.2%台と高い水準が続いています。
週明けの日本株は、米国株の上昇を好感する動きと、金利・原油高への警戒のどちらが強く出るかを見ていきたいと思います。