2026年9月24日 朝6時 市況
今日のテーマ
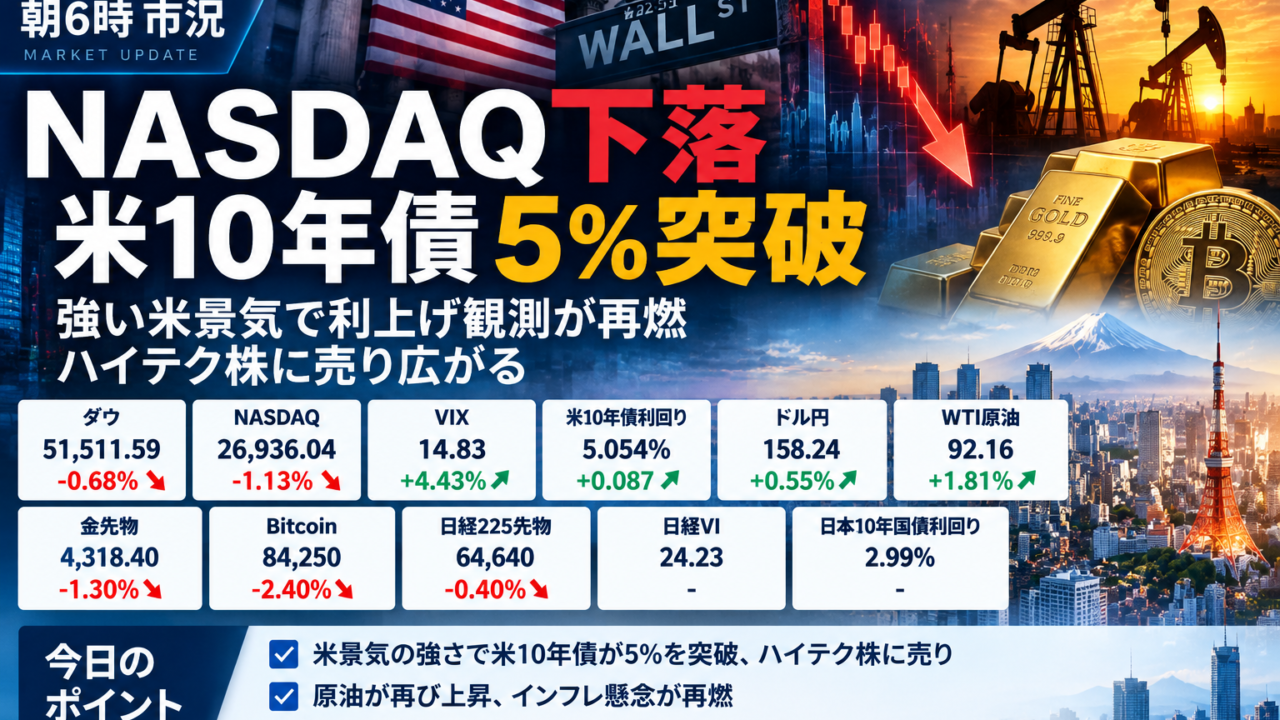
米10年債が5%を突破。強い米景気で利上げ観測が再燃し、NASDAQは1%超下落
23日の米国市場は3指数そろって下落しました。
ダウは-0.68%、NASDAQは-1.13%。
最大の材料は米国の強い景気指標です。
9月の米総合PMI速報値は58.4と5年以上ぶりの高水準となり、「米景気が強いならFRBはさらに利上げできる」との見方が強まりました。
その結果、米10年債利回りは5.05%まで上昇し、2007年以来の高水準。高金利に弱いハイテク・AI株を中心に売りが広がりました。
日本時間6時時点の主要市場データ
ダウ 51,511.59 -0.68% 下落
NASDAQ 26,936.04 -1.13% 下落
VIX 14.83前後 約+4.4% 上昇
株価下落を受けて警戒感はやや高まりましたが、VIX自体はまだ低い水準です。
米10年債利回り 5.054% +0.087ポイント 上昇
2007年以来の高水準となりました。
ドル円 158.24円前後 約+0.55% ドル高・円安
WTI原油 92.16ドル +1.64ドル +1.81% 上昇
イラン大統領が米国への強硬姿勢を示したことで、中東情勢への警戒が再び強まりました。
今日の重要ポイント1 米10年債が5.05%
今朝、最も重要なのはここです。
米10年債利回り 5.054%
2007年以来の高水準となりました。
きっかけは9月の米PMIです。
米総合PMI速報値は58.4まで上昇。
景気が予想以上に強いため、市場では10月のFRB利上げ確率が一気に上昇しました。金利先物市場では10月利上げの確率が73%まで高まっています。
初心者向けに整理すると、
米景気が強い
インフレが下がりにくい
FRBが追加利上げする可能性が高まる
米国債金利が上昇
株、特にハイテク株には逆風
という流れです。
今日の重要ポイント2 NASDAQが1.13%下落
NASDAQは、
-1.13%
となりました。
前日までAI・半導体株がNASDAQを支えていましたが、米10年債利回りが5%を大きく超えると状況が変わりました。
AlphabetやAmazonなど大型ハイテク株が下落し、NASDAQを押し下げています。
AI需要そのものが悪化したわけではありません。
今回は、
「AIへの期待」より「金利5%超」の影響が勝った
と見る方が分かりやすい相場です。
今日の重要ポイント3 原油が再び反発
WTI原油は92.16ドル。
+1.81%となりました。
ここ数日は中東情勢の改善期待から原油が下落していました。
しかし23日は、イランのペゼシュキアン大統領が米国に対して「決して屈しない」と強硬姿勢を示したことで、再び供給リスクが意識されました。
原油価格が再び上昇すると、
インフレ懸念
金利上昇
につながる可能性があります。
そのため今は、米金利だけでなく原油も重要です。
ドル円は158円台へ円安
ドル円は158.24円前後。
約0.55%のドル高・円安です。
理由はかなり明確です。
米景気が強い
FRB追加利上げ観測が強まる
米10年債が5.05%まで上昇
ドルが買われる
という流れです。
日銀は先週1.25%へ利上げしましたが、それ以上に米金利が上昇しているため、円高にはつながっていません。
158円台まで来たことで、今後は日本当局による為替介入への警戒も強まりそうです。
今日の日本株を見るポイント
今日24日は、3日間の休場を終えて日本株が再開します。
ただし、休場中の米国市場はかなり動きました。
NASDAQは一度最高値を更新した後、昨夜は1.13%下落。
米10年債利回りは5.05%。
一方、ドル円は158円台まで円安です。
今日の日本株は、
半導体・AI株には米金利上昇が逆風
自動車など輸出株には円安が追い風
という、かなり分かれた相場になる可能性があります。
特に今日は、日経平均そのものよりも半導体・AI関連株が米金利5%超をどう消化するかを見たいところです。
今日のまとめ
今朝は少し警戒したい相場です。
米10年債 5.054%
NASDAQ -1.13%
ドル円 158円台
WTI原油 反発
米景気が強すぎることで、再びFRBの追加利上げ観測が強まっています。
ここ数日は、
原油低下、金利低下、AI株上昇
という流れでした。
今朝はそれが、
原油反発、金利上昇、AI株下落
へ少し逆回転しています。
今日の日本株では、米10年債5%超とドル円158円台。まずこの2つを軸に見ていきたいと思います。