2026年10月30日(金)朝の米国市況
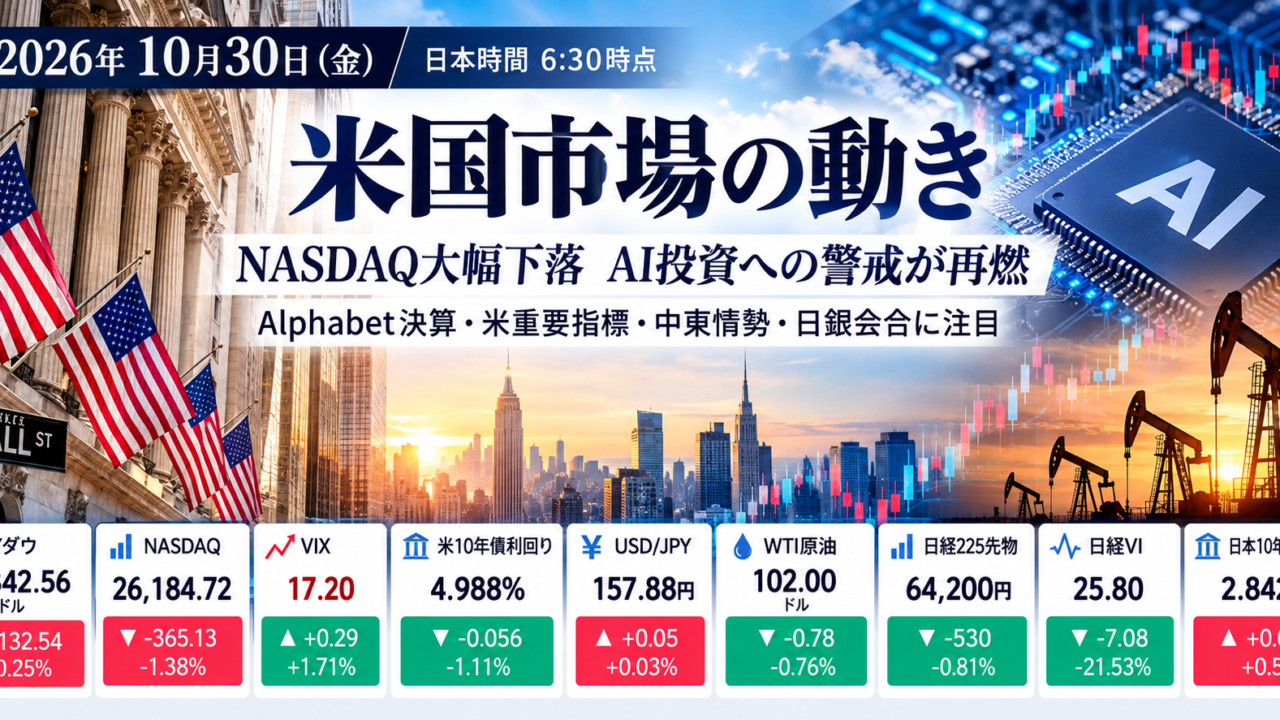
NASDAQが1.38%下落、Alphabet急落でAI投資への警戒が再燃
10月29日の米国株式市場は、ダウ平均が132.54ドル安、NASDAQ総合指数が1.38%下落しました。Alphabetの決算が市場予想に届かず、AI関連の巨額投資が十分な収益につながるのかという懸念が再び強まりました。米国株の下落と米長期金利の低下を受け、今日の日本株は半導体関連株と日銀の金融政策決定会合が焦点です。
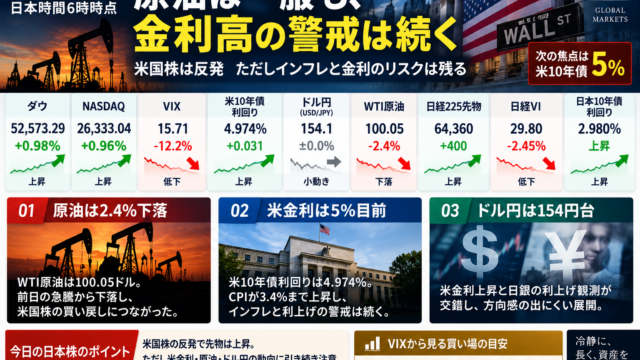
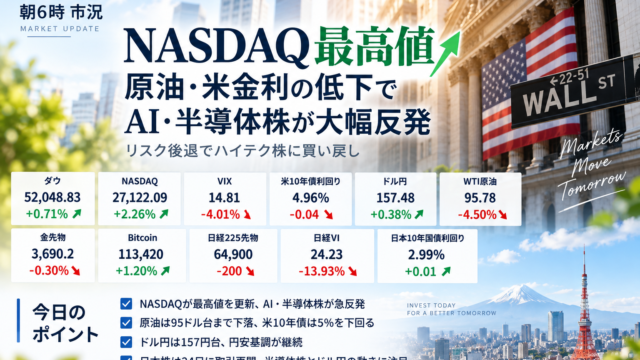
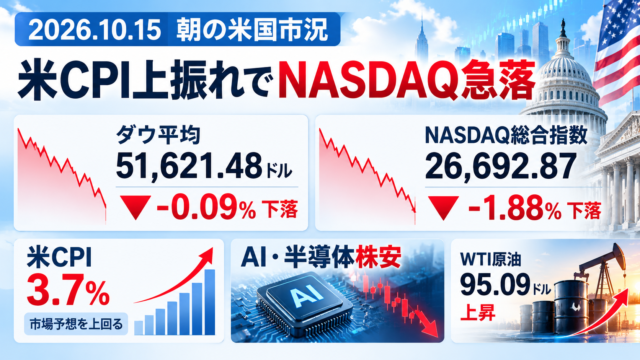
NYダウ:52,342.56ドル。前日比132.54ドル安(0.25%下落)。
NASDAQ総合:26,184.72。前日比365.13ポイント安(1.38%下落)。
VIX:17.20。前日比0.29ポイント上昇(1.71%上昇)。
米10年国債利回り:4.988%。前日比0.056ポイント低下。
USD/JPY:157.88円。前日比0.05円の円安・ドル高。
WTI原油先物:102.00ドル。前日比0.78ドル安(0.76%下落)
日経225先物:64,200円。前日清算値比530円安(0.81%下落)。
日経VI:25.80。前日比7.08ポイント低下(21.53%低下)。
日本10年国債利回り:2.842%。前日比0.015ポイント上昇。
重要材料1
Alphabet急落、AI投資の採算が再び焦点
Alphabet株は約12.6%下落。決算で売上高が市場予想を下回り、AI関連設備投資の増加に対する投資家の警戒が強まりました。NASDAQは1.38%下落し、半導体関連株にも売りが波及しました。今後はAI投資額だけでなく、広告・クラウド事業でどれだけ利益や現金収支を生み出せるかが問われます。
重要材料2
米GDPとインフレ、FRBの金利見通し
米国の7~9月期GDPは年率3.4%増と堅調でした。一方、9月のPCE物価指数は前年同月比3.6%上昇とインフレ圧力が続いています。FRBは28日のFOMCで政策金利を据え置きました。29日はハイテク株の下落に伴う安全資産需要から米10年債利回りが低下しました。12月の金融政策を巡る見方には引き続き注意が必要です。
重要材料3
中東外交への期待で原油反落、供給リスクは継続
WTI原油は102.00ドルへ下落。米国とイランの外交協議再開への期待が価格を押し下げました。ただし、ホルムズ海峡周辺の安全保障やサウジアラビアのエネルギー施設への脅威が伝えられており、供給不安が解消したわけではありません。原油高が再燃すれば、企業コストと物価への影響が意識されます。
ドル円 157円台後半で小幅円安
ドル円は10月29日の配信元日足で157.88円となり、前日の157.83円から0.05円の円安でした。米長期金利が低下したにもかかわらず円高が大きく進まなかった点が特徴です。日銀会合を控えたポジション調整や日米金利差への見方などが影響した可能性がありますが、短時間の為替変動を単一要因に断定することはできません。
今日の日本株を見るポイント
10月29日の日経平均株価は64,659.47円、前日比705.28円高で3日続伸しました。アドバンテストと東京エレクトロンが指数を大きく押し上げています。ただし米国ではAlphabetが急落し、半導体株にも売りが出たため、30日の東京市場では利益確定売りや値動きの拡大に注意したいところです。
本日の日銀金融政策決定会合の結果と展望リポート、植田総裁の会見に注目します。金利とドル円の反応は銀行株や輸出関連株に波及する可能性があります。また、東京エレクトロンとキオクシアの決算発表予定にも注目が集まります。日経225先物の64,200円は午前5時21分の遅延配信値で、現物の日経平均終値とは異なります。
今日のまとめ
米国市場ではAI投資の収益性への警戒が再燃し、NASDAQが大きく下落しました。VIXも17.20へ上昇し、市場の警戒感がやや強まっています。米長期金利と原油は低下したものの、中東情勢と金融政策の不透明感は残っています。今日の日本株は、半導体関連株の反応、日銀の政策判断、ドル円の動きを中心に確認したいと思います。