2026年11月10日(火)朝の米国市況
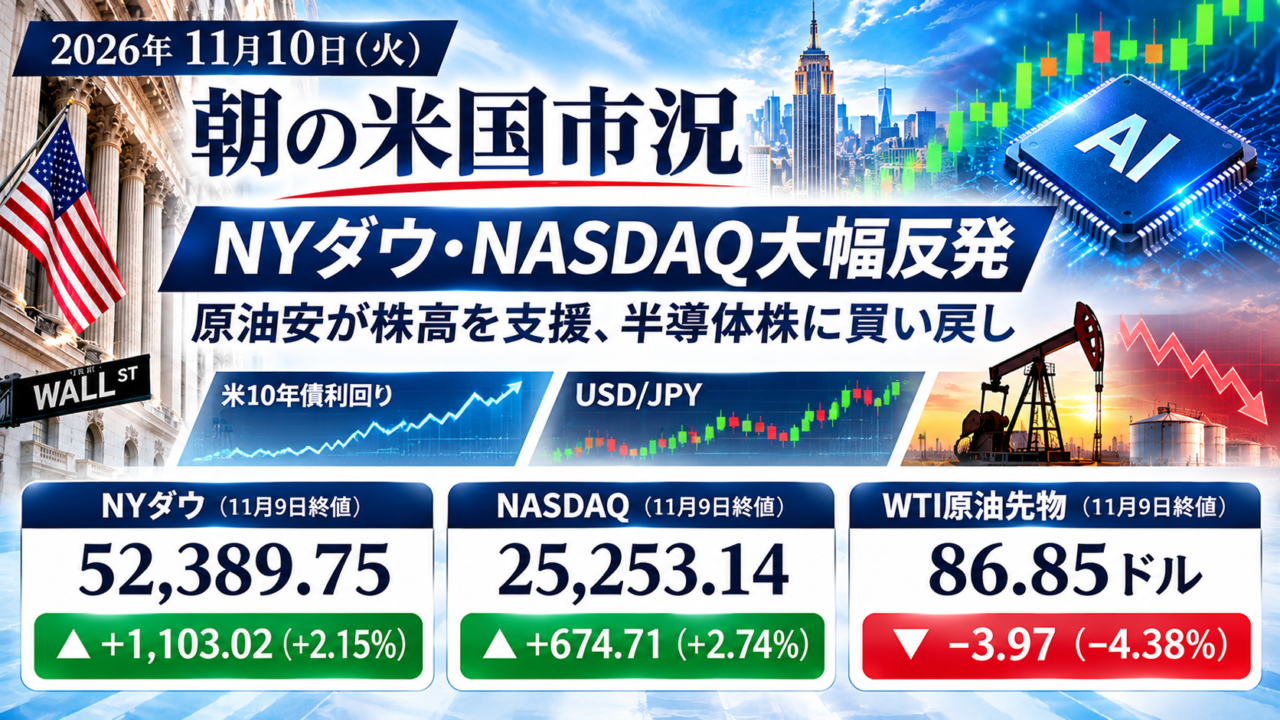
米国株が大幅反発、原油安がインフレ懸念を緩和。半導体関連には買い戻しが広がる
【米国市場の概況】
11月9日の米国株式市場ではNYダウが2.15%、NASDAQが2.74%上昇した。原油価格の急落がインフレ懸念を和らげ、先週の大幅下落からの買い戻しが進んだ。半導体株指数は6.9%上昇し、ブロードコムは8.8%、AMDは13.3%上昇。一方、NVIDIAは4.2%下落した。米中間選挙後のAI関連規制への警戒はなお残る。
【主要9指標】
NYダウ:52,389.75、前営業日比+1,104.02(+2.15%)、上昇。11月9日米国終値。
NASDAQ総合:25,253.14、前営業日比+673.71(+2.74%)、上昇。11月9日米国終値。
VIX:確定終値は確認できず。11月9日の参考表示19.80、前営業日25.64比-5.84
米10年国債利回り:4.872%、前営業日比は確認できず、方向は確認できず。
USD/JPY:157.95~157.96円、前週末比ほぼ横ばい。
WTI原油先物:86.85ドル/バレル、前営業日比-3.98ドル(-4.38%)、下落。
日経225先物:58,970円、前営業日清算値比+1,560円、上昇。
日経平均VI:40.84、前営業日比-3.76(-8.43%)、低下。
日本10年国債利回り:2.648%、前営業日比は確認できず、方向は確認できず。
【重要ニュース】
- 米国株の反発と半導体株の買い戻し
原油安が支援材料となり、米国株は幅広い業種で上昇。半導体関連ではAMDなどが上昇したが、NVIDIAは個別の調査報道を背景に下落。AI投資の先行きや規制リスクについては引き続き確認が必要だ。 - 中東外交への期待で原油が大幅下落
トランプ米大統領がイランへの新たな攻撃の可能性は低いとの見方を示したことを受け、WTIは86.85ドルで決済した。ホルムズ海峡周辺の輸送リスクが消滅したわけではなく、外交交渉の進展が引き続き焦点となる。 - 米金利とインフレ指標
米10年国債利回りは4.872%と報じられた。市場は米国の10月消費者物価指数(CPI)に注目している。原油安が物価見通しに与える影響と、FRBの今後の政策金利判断を見極めたい。
【ドル円の方向と背景】
11月9日夕方のドル円は157円95~96銭で、前週末とほぼ同水準。米金利の高止まりはドルを支えやすい一方、原油安は日本の輸入コストにとって好材料となる。午前7時の最新レートが確認できないため、現時点で円高・円安が進んでいるとは断定しない。
【今日の日本株を見るポイント】
11月9日の日経平均は58,775.50円、前営業日比+1,340.73円(+2.33%)で終了した。今日10日は米NASDAQの大幅反発を受け、アドバンテスト、東京エレクトロン、キオクシア、フジクラなどの半導体関連株の反応が注目される。一方、NVIDIAの個別下落、米長期金利の高止まり、原油相場の急変には注意が必要だ。大阪先物の夜間最新値は確認できず、前日の日中清算値を現在値として扱わない。
【まとめ】
米国株は原油安を追い風に大幅反発した。日本株でも半導体株の買い戻しが継続するかが焦点となるが、米国の物価指標とAI関連の個別材料を確認したい。