11月5日 朝の米国市況 米中間選挙後にダウ3%超急騰、原油は8%安
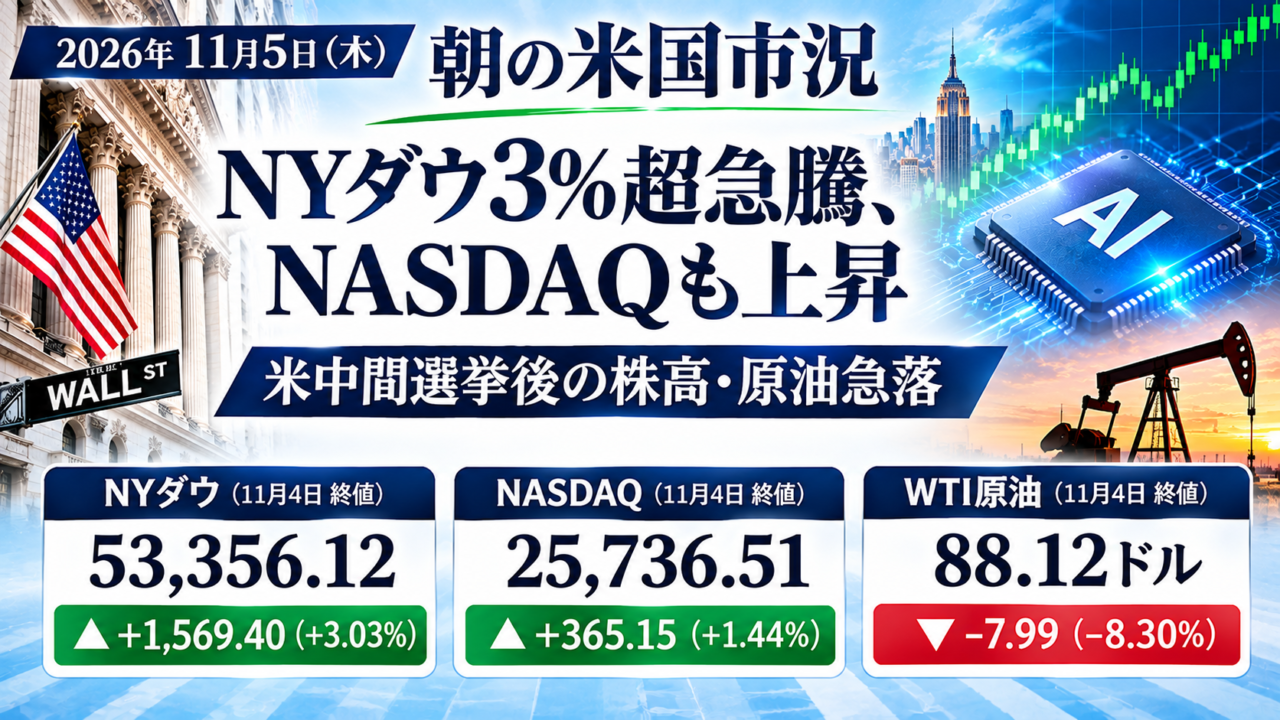
米国11月4日(水)の取引では、NYダウが3.03%上昇し、NASDAQも1.44%上昇しました。米中間選挙で民主党が上下両院の多数を確保したとの結果を受け、大幅な政策変更が難しくなるとの見方や中東での緊張緩和期待が広がりました。一方、AI関連株は銘柄によって強弱が分かれました。
9指標の最新確認値
NYダウ:53,356.12、前日比+1,569.40(+3.03%)、上昇。
NASDAQ総合:25,736.51、前日比+364.50(+1.44%)、上昇
VIX:18.40、前日比-2.43(-11.67%)、低下。11月4日終値として表示された参考値。
米10年国債利回り:4.888%、11月4日米国債市場の報道値。方向は低下。
ドル円:158.389円、前日比+0.474円(前日157.915円)、ドル高・円安。
WTI原油先物:88.12ドル/バレル、前日比-7.99ドル(約-8.3%)、下落。11月4日米国決済値。
日経225先物:62,910円、11月4日清算値62,450円比+460円、上昇。
日経VI:24.98、前営業日比-10.74(-30.07%)、低下。11月4日終値。
日本10年国債利回り:2.795%、前営業日比は確認できず、方向は確認できず。11月4日午後の参考気配値。
重要材料1
米中間選挙後の株高
民主党が議会の上下両院で多数を確保したとの報道を受け、政策の急激な変更が抑制されるとの期待から幅広い銘柄に買いが入りました。NYダウは前日比1,500ドル超の上昇。マイクロソフトなど大型株が相場を支えました。ただし、AI関連投資や規制を巡る不確実性がなくなったわけではありません。
重要材料2
原油急落と中東外交
WTI原油は1バレル88.12ドルまで急落。トランプ米大統領がイランへの即時攻撃計画はないと述べたことや、停戦・外交交渉への期待が供給リスクの上乗せ分を縮小させたとみられます。交渉の決着は未確認で、ホルムズ海峡の輸送リスクには引き続き注意が必要です。
重要材料3
AI・半導体と米国金利
米株全体は急反発したものの、半導体・データセンター関連には規制懸念などを背景とする売りも残りました。米10年債利回りは4.888%との報道値まで低下。エネルギー価格の下落はインフレ期待を抑える一方、今後の金融政策は雇用・物価指標次第です。
ドル円の動きと背景
11月4日付の日次参考値は158.389円で、前日157.915円から約0.47円のドル高・円安です。ただし取引時間やデータ配信元により終値の定義は異なり、米国債利回りの低下と単純に一対一で連動するものではありません。選挙結果を受けたドル需給、日米金利差、リスク選好の変化を合わせて見る必要があります。
今日の日本株を見るポイント
前日の東京市場では日経平均が62,188.63円と前営業日比893.23円下落しました。今日は米株高による反発期待と、米国のAI規制を巡る不透明感が綱引きとなりそうです。アドバンテスト、東京エレクトロン、キオクシア、フジクラなどは米半導体株との連動性を確認。原油安は輸送・製造業のコスト面で追い風となる可能性がある一方、エネルギー関連株には逆風となり得ます。先物の午前1時10分の参考値は夜間確定終値ではない点に注意してください。
まとめ
米中間選挙後の米株急反発と原油急落が、今日の日本株を考える中心材料です。指数の上昇だけでなく、半導体関連の個別銘柄の反応と円相場を見極めたい一日です。