2026年11月4日 朝の米国市況 ダウ反落、NASDAQ反発。半導体買い戻しと米金利上昇
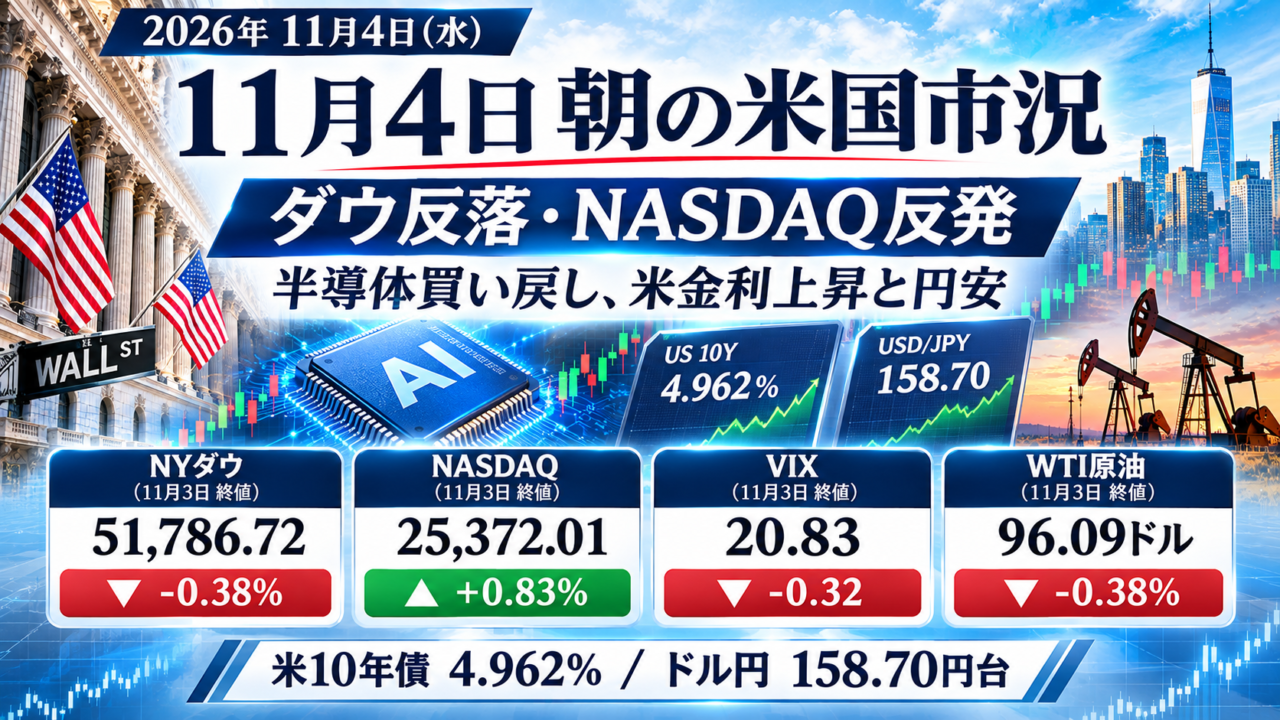
11月3日の米国市場では、NYダウが下落する一方、NASDAQは反発しました。アップルの決算後の株価下落がダウを圧迫した一方、エヌビディアやAMDなど半導体関連株には買い戻しが入りました。米国の中間選挙の結果を待つなか、株式市場は銘柄によって明暗が分かれています。
主要9指標
以下の米国株・米債・原油は11月3日米国取引日、日本時間11月4日朝の確認値です。日本の市場は11月3日が祝日だったため、国内現物指標は11月2日が直近営業日です。
NYダウ:51,786.72ドル。前日比197.26ドル安、0.38%下落。11月3日終値。
NASDAQ総合:25,372.01ポイント。前日比207.65ポイント高、0.83%上昇。11月3日終値。
VIX:20.83。前日比0.32ポイント低下、1.51%下落。米国時間16時11分のスポット参考値。
米10年国債利回り:4.962%。前日比0.050ポイント上昇。米国時間16時25分時点。
ドル円:158.70円台。11月4日午前6時52分時点。前日同時刻比の厳密な数値は確認できず。前日の157円台後半からは円安・ドル高方向。
WTI原油先物:1バレル96.09ドル。前日比0.37ドル安、0.38%下落。
日経225先物:63,130円。大阪取引所の前営業日清算値に対して130円安、0.21%下落。
日経平均VI:35.72。前営業日10月30日の33.82から1.90ポイント上昇。
日本10年国債利回り:2.767%。前回比較0.006ポイント低下。
米国株の動き 半導体は買い戻し、アップルは下落
11月3日の米国市場では、アップルが1.90%下落し、NYダウの重しとなりました。対照的にエヌビディアは2.29%、AMDは3.65%、マイクロソフトは2.74%上昇しました。AI関連株全体が一方向に動いたわけではなく、決算評価や投資家の期待値による選別が進んでいます。
パランティアは好決算後にもかかわらず1.65%下落しました。市場では次四半期の売上成長率が前四半期比で鈍化する見通しを警戒したと報じられています。好業績であっても高い成長期待に届かなければ株価が下落する局面です。
米金利は上昇 求人件数の強さが材料
米10年債利回りは4.962%と、前日から0.050ポイント上昇しました。米求人件数が予想を上回り、労働市場の底堅さが意識されたためです。金利上昇は成長株の株価評価にとって重しになる場合があり、NASDAQの反発が継続するかは金利の動向も重要です。
ドル円は158円70銭台、円安方向
11月4日午前6時52分のドル円は158円70銭台でした。前日は157円台後半で推移しており、円安・ドル高が進みました。米求人件数の強さを受けた米国債利回り上昇がドル買いを支えたとみられます。ただし米中間選挙の結果や地政学的な報道によって為替は振れやすく、値動きには注意が必要です。
原油は続落 中東の外交と供給リスクを注視
WTI原油12月限は96.09ドルと0.38%下落しました。米国とイランの外交解決への期待や、ロシア・ウクライナを巡る和平協議の報道が材料視されました。一方、供給懸念が完全に消えたわけではなく、外交交渉の進展次第では原油価格が再び大きく動く可能性があります。
今日11月4日の日本株を見るポイント
日本株の現物市場は文化の日の休場明けです。11月2日の日経平均終値は63,081.86円、前営業日比208.25円安でした。CME日経225先物の参考値63,130円は、大阪取引所の前営業日清算値より130円低い水準で、寄り付きの方向を一意に決める材料ではありません。
注目はアドバンテスト、東京エレクトロン、キオクシア、フジクラなどAI・半導体関連株です。米国のエヌビディアとAMDの反発は支援材料となり得ますが、米長期金利の上昇は逆風になり得ます。銘柄間の強弱を見極めたいところです。
また、ドル円の円安は輸出関連株の追い風になり得る一方、輸入コストを押し上げます。原油安の恩恵を受ける空運・陸運などと、エネルギー関連株の反応にも注目です。米中間選挙の開票動向は市場の不確実性を高める可能性があります。
まとめ
米国株はダウ下落、NASDAQ上昇と方向が分かれました。半導体株の反発は明るい材料ですが、米長期金利は上昇し、円安も進行しています。休場明けの日本株では、AI関連株の買い戻しが広がるか、金利と為替がどこまで影響するかを確認したい一日です。