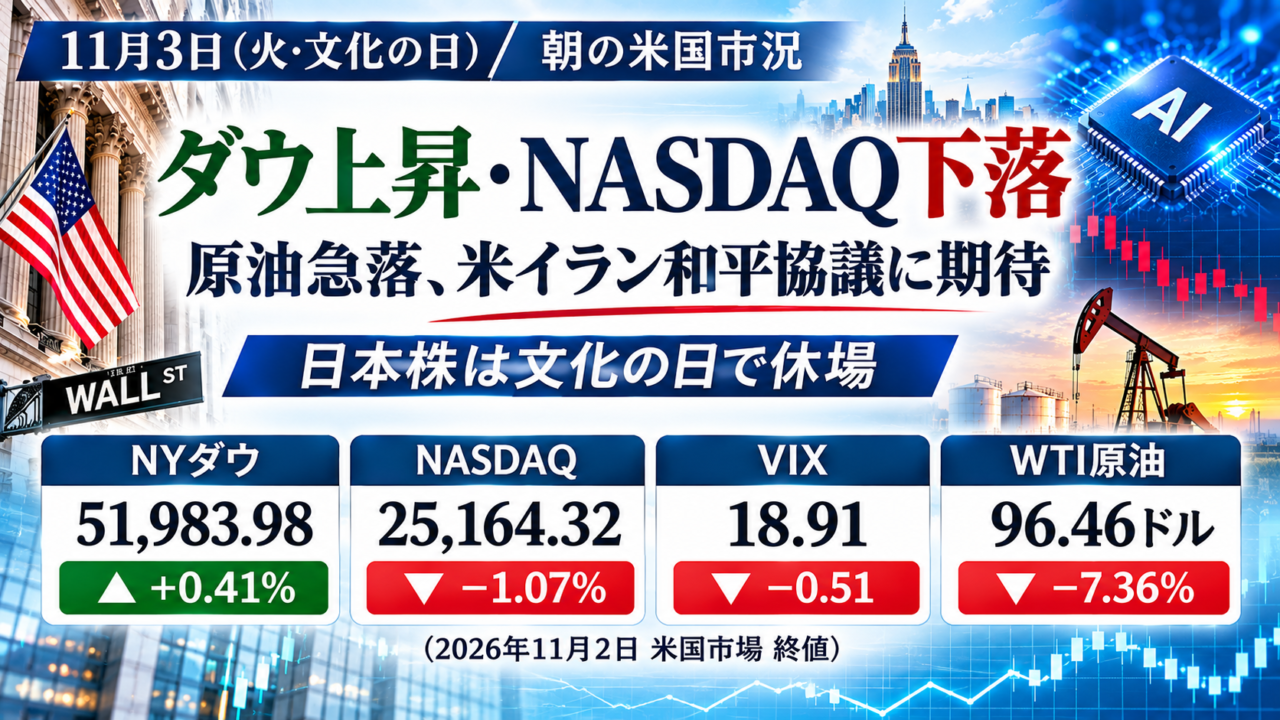
2026年11月3日(火)朝の米国市況ダウ上昇、NASDAQ続落。米イラン和平期待で原油急落。日本株は文化の日で休場
市場概況
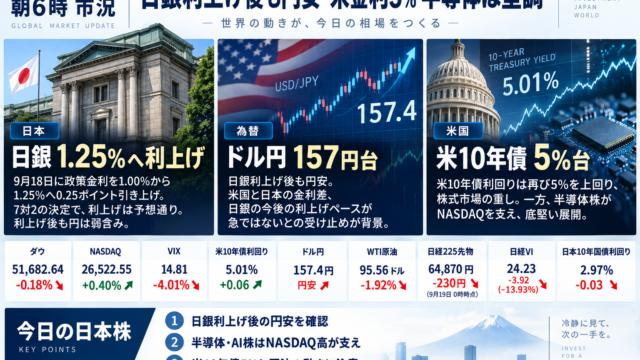
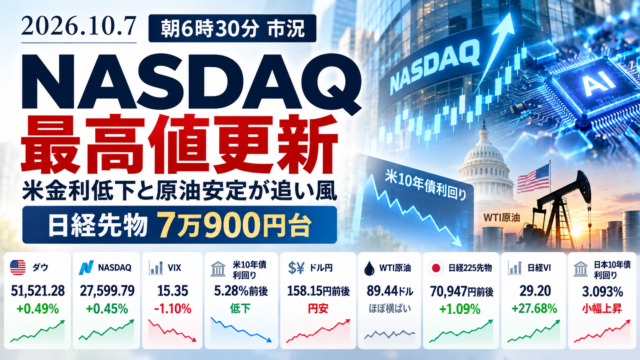
11月2日(月)の米国株式市場は方向感が分かれた。NYダウは前営業日比213.67ドル高の51,983.98ドル(0.41%高)。NASDAQ総合指数は272.68ポイント安の25,164.32(1.07%安)。S&P500は0.51%安の7,541.40だった。序盤は買いが先行したが、AI関連企業の巨額設備投資と収益回収への警戒が残り、ハイテク株中心に売りが優勢となった。
NYダウ
51,983.98ドル。前営業日比プラス213.67ドル、プラス0.41%。上昇。
NASDAQ総合
25,164.32ポイント。前営業日比マイナス272.68ポイント、マイナス1.07%。下落。
VIX指数
18.91。前営業日比マイナス0.51、マイナス2.63%。低下。11月2日終値。
米国10年国債利回り
4.884%。前営業日比マイナス0.024ポイント(2.4bp低下)。低下。
ドル円(USD/JPY)
157.91円。前回参照値157.68円(11月1日の日足)からプラス0.23円。ドル高・円安方向。1
WTI原油先物
1バレル96.46ドル。前営業日比マイナス7.66ドル、マイナス7.36%。下落。
日経225先物(大阪取引所・2026年12月限)
63,260円。前営業日比マイナス230円、マイナス0.36%。下落。
日経平均VI(日経VI)
35.72。前営業日10月30日の33.82からプラス1.90。上昇。
日本10年国債利回り
2.759%。前営業日10月30日の新発10年国債終値2.755%との比較でプラス0.004ポイント。上昇。
重要ニュース1 米イラン和平協議への期待で原油急落
イラン側が米国との協議に応じる姿勢を示し、カタールの仲介が続くなか、原油市場では供給回復への期待が高まった。WTIは7%超下落。輸入エネルギー価格の低下は日本の輸送・化学などにはプラス材料となり得る一方、石油・資源関連には逆風となり得る。ただし和平合意は確定しておらず、情勢は変わりやすい。
重要ニュース2 AI関連株への選別売りが継続
AIデータセンターへの巨額投資がどの程度の利益を生むかという疑問が重しとなり、NASDAQは続落。AMDは7.5%安、NVIDIAも軟調だった。日本ではキオクシアが11月2日の株価下落に大きく寄与した一方、東京エレクトロンやアドバンテストは日経平均を押し上げた。AI関連株を一括りにせず、個別の業績見通しと投資回収を見極める展開となっている。
重要ニュース3 AppleとPalantirが取引終了後に決算発表
Appleの四半期売上高は1,144.8億ドル、1株利益は2.10ドルとなり、市場予想を上回った。Palantirは四半期売上高23.1億ドル、前年同期比約96%増となり、通期見通しも引き上げた。いずれも11月2日の通常取引終了後の発表であり、上記NASDAQ終値には反映されていない。時間外取引と翌営業日の反応を分けて確認したい。
ドル円の円高・円安と背景
参照した11月2日の日足では157.68円から157.91円へ約23銭の円安方向。ただし米国10年債利回りは低下しており、金利差だけで為替の動きを説明できる状況ではない。中東和平協議による原油急落、米中間選挙を控えたポジション調整、日米金融政策の見通しが複合的に影響している可能性がある。為替の単一要因は断定しない。
今日の日本株を見るポイント 11月3日は文化の日で現物市場休場
11月3日(火)は文化の日で、東京証券取引所の日本株現物市場は休場。次の現物取引は11月4日(水)。一方、大阪取引所は11月3日に日経225先物などの祝日取引を実施する。日本株が休場中でも先物、ドル円、米国株は動くため、11月4日の寄り付きに向けて価格差や海外材料を確認したい。
11月4日再開時の注目点
第一に、米国ハイテク株の下落が半導体関連株に及ぼす影響。第二に、原油安が輸入コストと資源株に与える影響。第三に、11月3日の米中間選挙を受けた米国株、為替、日経225先物の変化。特にキオクシア、東京エレクトロン、アドバンテスト、フジクラなどは銘柄ごとに動きが異なる可能性がある。
まとめ
米国株はダウ高・NASDAQ安で、AI関連への警戒が継続した。一方、米イラン協議への期待で原油が急落し、米長期金利も低下。日本の現物株は本日休場だが、先物は祝日取引がある。11月4日の再開に向けて、原油、為替、半導体株、米中間選挙の動向を確認する。