2026年11月2日(月) 週末ニュースと週明け日本株見通し
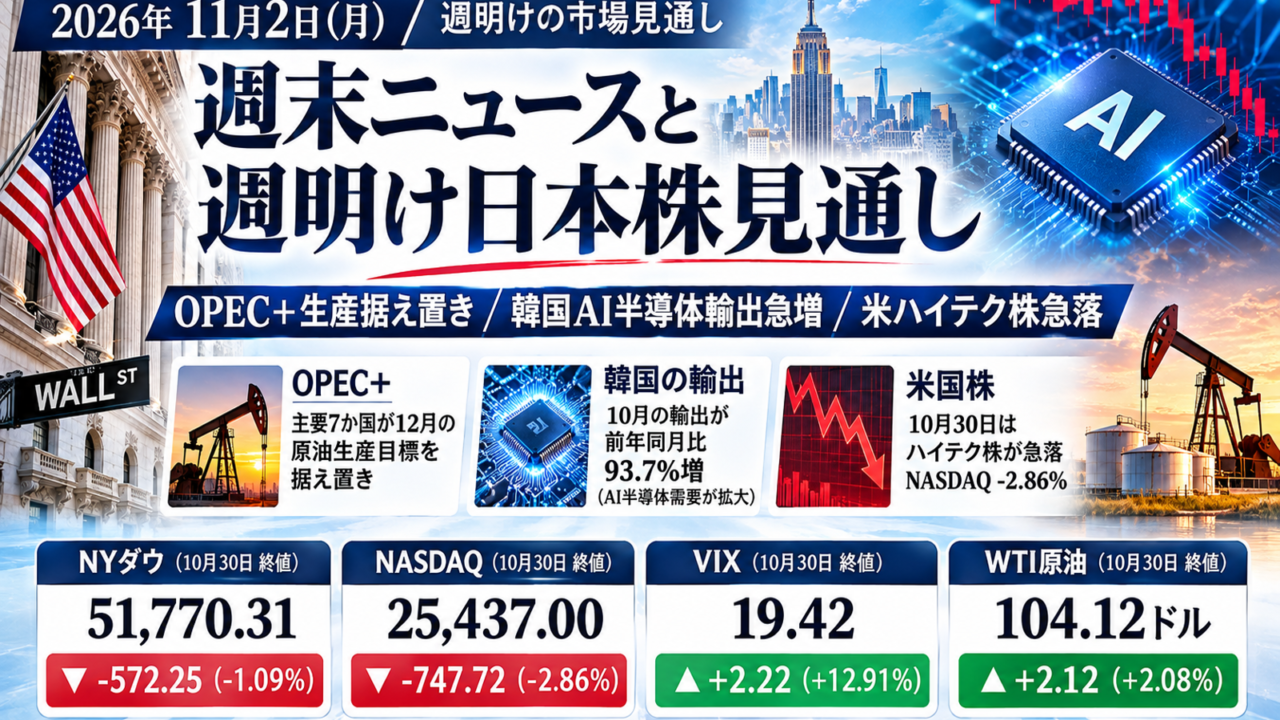
10月30日(金)の米国株急落に加え、土曜・日曜のOPEC+、中東外交、韓国の半導体輸出のニュースを反映した週明け見通しです。
米国市場・主要9指標
NYダウ:51,770.31、前日比 -572.25(-1.09%、下落)。10月30日終値。
NASDAQ総合:25,437.00、前日比 -747.72(-2.86%、下落)。10月30日終値。
VIX:19.42、前日比 +2.22(+12.91%、上昇)。10月30日終値。
米10年国債利回り:4.98%、前日比 -0.07ポイント(低下)。10月30日のFRED系列として報じられた値。
USD/JPY:157.59円、前日比 -0.10円(円高)。10月31日午前5時51分時点の参考表示。
WTI原油:104.12ドル/バレル、前日比 +2.12ドル(+2.08%、上昇)。10月30日終値。
日経225先物:62,420円、前日比 -1,070円(-1.69%、下落)。10月30日付の先物系配信値。
日経VI:33.82、前日比 +8.02(上昇)。10月30日分の参考値。今回独立した一次資料での照合は確認できず。
日本10年国債利回り:2.760%、前日比 -0.075ポイント(低下)。10月30日、みずほ証券掲載値。
週末ニュース1: OPEC+が12月の生産目標を据え置き
11月1日、OPEC+の主要7カ国は12月の生産目標を据え置くと決定しました。ホルムズ海峡の輸送障害が続き、目標生産量と実際の供給量には差があります。原油価格が高止まりすれば、日本の輸入コストや企業収益への負担が意識されます。
週末ニュース2: イランとカタールの仲介協議が継続
11月1日、イラン側とカタールの仲介者はドーハで3日連続の協議を行いました。ホルムズ海峡の再開につながる可能性はありますが、合意は成立していません。外交進展なら原油の供給不安緩和、決裂や軍事的緊張の再燃なら原油高という両方向のリスクがあります。
週末ニュース3: 韓国の10月輸出、AI半導体需要で急増
11月1日発表の韓国の10月輸出は前年同月比93.7%増。AI向け半導体需要の強さを示しました。米国ではAI投資の採算性を懸念した売りが広がる一方、半導体の実需には底堅さも見られます。日本の半導体関連株では、需要拡大とバリュエーション調整を分けて判断したいところです。
金曜日の米国市場とドル円
10月30日の米国市場は、Intelの弱い利益見通しとAmazonのAI関連投資負担への警戒を背景にハイテク株が急落しました。米国債には安全資産需要が入り、長期金利は低下。ドル円の参考値157.59円は前回比0.10円の円高方向でした。ただし、為替は週明けに変動するため、東京市場開始前の再確認が必要です。
今日の日本株を見るポイント
第一に、NASDAQ急落と日経225先物の下落が東京市場の半導体株に波及するか。アドバンテスト、東京エレクトロン、キオクシア、フジクラなどを確認します。第二に、韓国輸出の強さが半導体需要の評価を支えるか。第三に、OPEC+の決定と中東外交の進展を受けた原油・ドル円の動きです。11月3日(火)は日本の祝日で休場となるため、連休前のポジション調整にも注意が必要です。
まとめ
週末の新材料は「OPEC+の供給目標据え置き」「イランをめぐる外交協議」「韓国のAI半導体輸出急増」の3点。米国ハイテク株の調整と、実需の強さが綱引きとなりそうです。確認できない週末取引値は推測せず、金曜日の終値と区別しました。