2026年10月31日(土)朝の米国市況NASDAQが2.86%急落。AI投資への警戒が強まり、原油は上昇
【10月30日の米国市場】
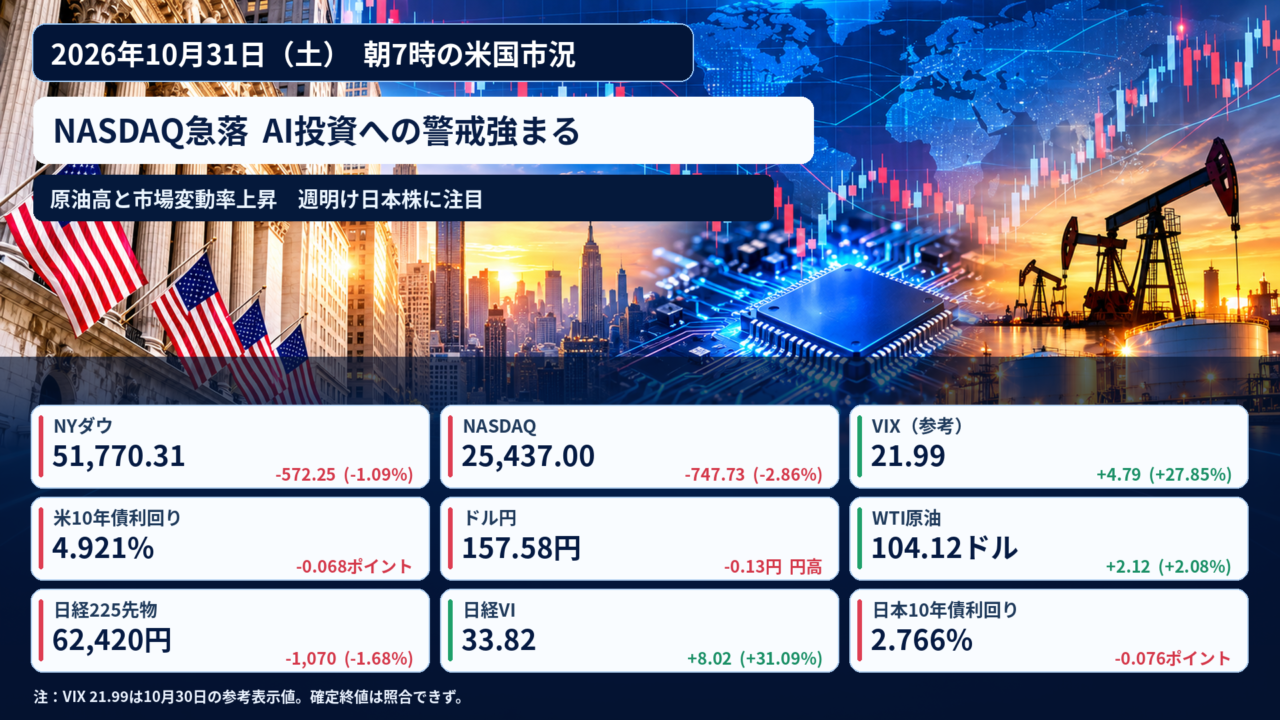
30日(金)の米国株式市場は大幅下落した。NYダウは51,770.31ドルと前日比572.25ドル安、NASDAQ総合指数は25,437.00ポイントと747.73ポイント安で取引を終えた。半導体株を中心に売りが広がり、AI関連企業の巨額設備投資がどの程度の収益につながるのか、改めて厳しく評価されている。
【主要9指標】
NYダウ: 51,770.31ドル。-572.25ドル(-1.09%)
NASDAQ:25,437.00ポイント。-747.73ポイント(-2.86%)
VIX:21.99、前日比 +4.79(+27.85%)、上昇。
米10年債利回り:4.921%。前日比 -0.068ポイント、低下。
USD/JPY:157.58円。前日比 -0.18%(約-0.08%)、ドル安・円高。
WTI原油:104.12ドル/バレル。前日比 +2.12ドル(+2.08%)、上昇
日経225先物:62,420円。前日清算値比 -1,070円(約-1.68%)、下落
日経VI:33.82。前日比 +8.02(+31.09%)、上昇。
日本10年国債利回り:2.766%。前日比 -0.076ポイント、低下。10月30日、
重要材料1 AI関連株が大幅安
Intelは約28.6%下落、NVIDIAは約4.2%安、AMDは約10.9%安。フィラデルフィア半導体株指数も約7.2%下落した。IntelとAmazonの決算を受け、AI向け設備投資の資金負担や回収期間が意識された。単なる決算の良し悪しではなく、投資額に見合うキャッシュフローを生み出せるかが問われている。
重要材料2 中東の原油供給不足
ホルムズ海峡でタンカーが攻撃されたと伝わり、中東の輸送ルートへの警戒が強まった。WTI原油先物は104.12ドルに上昇。原油高はエネルギー企業には追い風となる一方、輸入コストや物価を通じて日本企業の収益を圧迫する可能性がある。
重要材料3 日銀は政策金利据え置き
日銀は10月30日の金融政策決定会合で政策金利を1.25%に据え置いた。8対1の決定で、1人の委員は1.50%への利上げを提案。物価見通しが引き上げられたこともあり、今後の追加利上げ時期に関心が集まる。
【ドル円は円高方向】
ドル円は157.58円と前日から0.13円のドル安・円高。米国株の下落に伴う安全資産への資金移動で米長期金利が低下し、ドルの上値を抑えたとみられる。日銀の将来的な追加利上げへの思惑も円を支える材料となった。ただし原油高は日本の輸入負担を増やし、円相場にとって逆方向の要因にもなる。
【週明け11月2日の日本株を見るポイント】
10月30日(金)の日経平均株価は63,290.11円で前日比1,369.36円安(-2.12%)。31日(土)は東京市場が休場のため、この値が直近の現物終値となる。
週明けは、米国の半導体株急落がアドバンテスト、東京エレクトロン、キオクシアなどにどの程度波及するかが焦点。日経225先物も夜間取引で下落しており、寄り付きの需給には注意が必要だ。一方、原油高がINPEXなど資源関連株に与える影響、銀行株に対する日銀の金利見通しも確認したい。
来週は米国の中間選挙、雇用統計、Apple・AMD・Qualcomm・Palantirなどの決算が控え、市場変動が続く可能性がある。
【まとめ】
米国市場はAI投資への警戒からNASDAQが大きく下落し、原油は中東情勢を背景に上昇した。VIXも参考表示値では上昇しており、リスクへの警戒が強まっている。日本株は土曜日で休場。週明けは半導体関連株、日経225先物、原油価格、ドル円の動向を優先して確認したい。