2026年10月27日(火)朝の米国市況 ダウ・NASDAQ反発、AI株に買い戻し
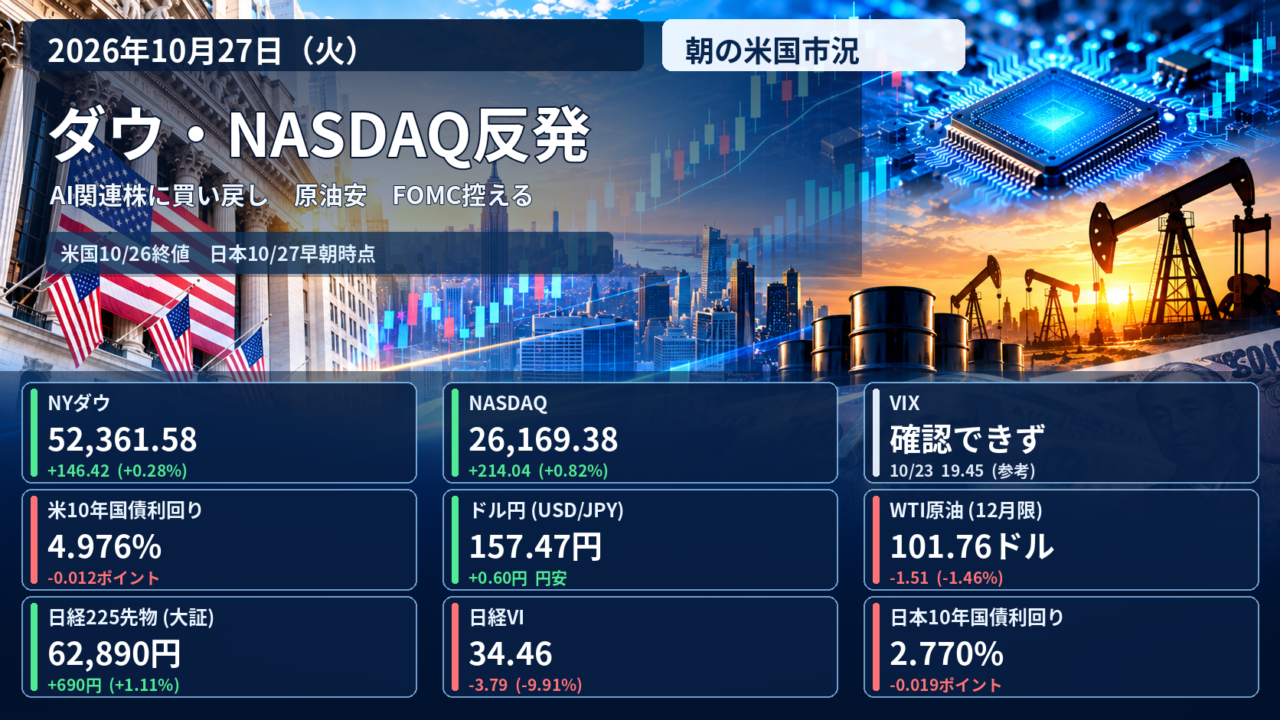
米国26日の株式市場は反発しました。ダウは146.42ドル高、NASDAQは0.82%上昇。AI関連株に買いが戻った一方、巨額の設備投資や資金調達への警戒は続いています。原油は前週末の急騰から反落し、今週の米連邦公開市場委員会(FOMC)と大型テクノロジー企業の決算が焦点です。
米国株は10月26日終値、日本株・日本金利は10月26日の公表値、為替と先物は各項目に記載した確認時刻の数値です。前日比は同一系列の直近比較値を使用しています。
NYダウ
52,361.58ドル +146.42ドル(+0.28%)
NASDAQ総合
26,169.38ポイント +214.04ポイント(+0.82%)
VIX指数 終値18.39
米10年国債利回り
4.976% -0.012ポイント(低下)
ドル円(USD/JPY)
157.47円 +0.60円(円安)
WTI原油先物(12月限)
101.76ドル -1.51ドル(-1.46%、下落)
日経225先物(大阪取引所、12月限)
62,890円 +690円(+1.11%、上昇)
日経VI
34.46 -3.79ポイント(-9.91%、低下)
日本10年国債利回り
2.770% -0.019%
重要材料1
AI関連株が反発、決算で投資効果を見極める
前週の下落を受け、米国株には買い戻しが入りました。NASDAQは0.82%上昇し、エヌビディアも2.4%高でした。生成AI企業Anthropicの上場申請がAI市場への関心を再び高める一方、メタのAI投資資金調達計画を巡っては、設備投資の採算性や資金循環への懸念が続いています。
今週はアルファベットとマイクロソフトの決算が水曜日、アマゾンの決算が木曜日に予定されています。AIへの支出が売上高や利益にどの程度結びついているかが、半導体関連株を含む市場全体の判断材料になります。
重要材料2
中東情勢を警戒しつつ、WTI原油は反落
WTI原油先物12月限は101.76ドルで終了し、前営業日から1.46%下落しました。米国とイランの緊張緩和に向けた外交努力が材料となる一方、サウジアラビアへの攻撃など供給不安は解消していません。原油価格の上昇が再燃すれば、インフレや企業のコスト負担に影響する可能性があります。
重要材料3
FOMCと米長期金利
米10年国債利回りは4.976%と前営業日から低下しました。市場は10月28日(米国時間)のFOMC政策金利発表を待っています。今回の会合では政策金利の据え置きが見込まれていますが、原油高に伴う物価圧力と今後の金融政策の説明に注目が集まります。
ドル円 157円台半ばへ円安
ドル円は日本時間27日午前4時10分時点で157.47円。前週末の終値156.87円と比べて約60銭の円安です。米国の金融政策を巡る見通しや中東情勢を背景にドルが選好された可能性があります。ただし、為替は複数の材料で変動するため、特定の要因だけに断定はできません。
今日の日本株を見るポイント
26日の日経平均株価は62,189.65円と、前週末比503.51円安で3日続落しました。アドバンテストや東京エレクトロンなどの半導体関連株が下げを主導しました。一方、大阪取引所の日経225先物12月限は27日午前6時の夜間取引で62,890円まで戻し、26日の現物終値を約700円上回っています。先物と現物は異なる商品であり、寄り付きの上昇を保証するものではありません。
本日は、米国NASDAQの反発が日本の半導体株に波及するか、原油価格の下落が日本企業のコスト懸念を和らげるか、157円台のドル円と日米の長期金利が株価にどう影響するかに注目します。
今日のまとめ
米国株はダウとNASDAQがそろって反発し、WTI原油と米長期金利は低下しました。ただしAI投資の採算性、中東情勢、FOMCを巡る不透明感は残っています。日本株は前日の下落からの買い戻しが期待されますが、半導体関連株の値動きを慎重に確認したいところです。