2026年10月24日(土)朝の米国市場
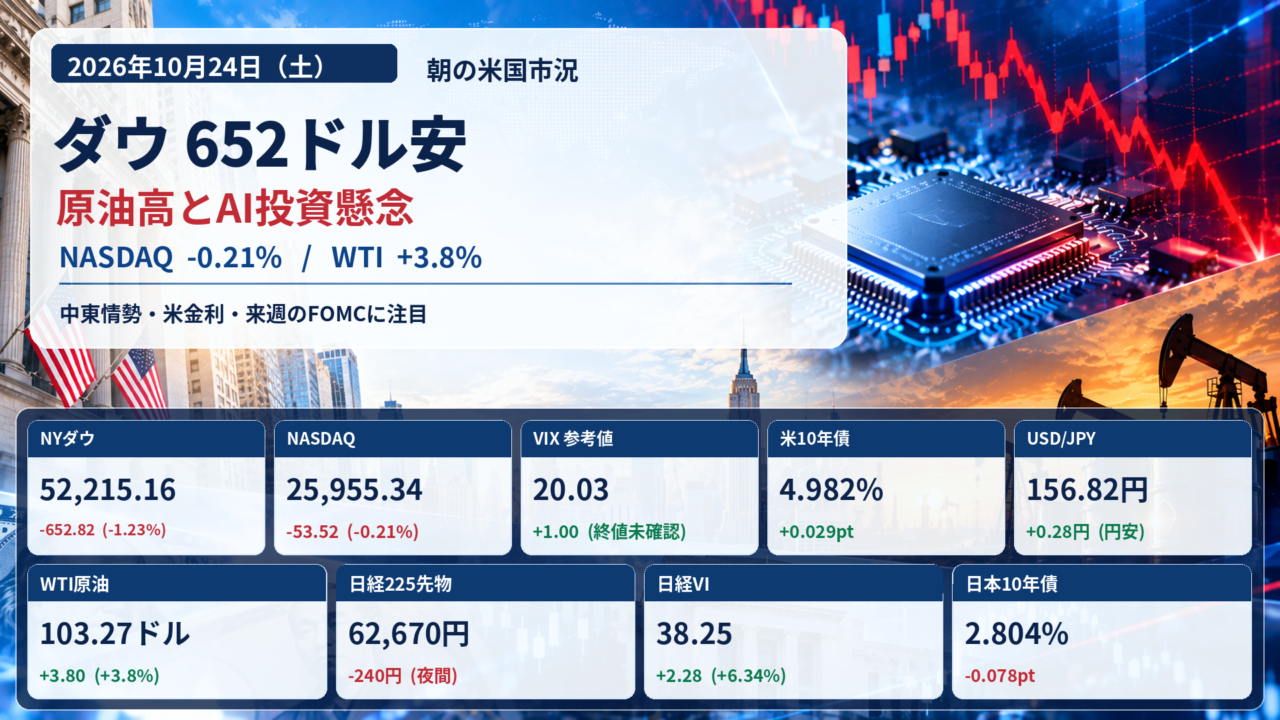
ダウ652ドル安、原油高とAI投資懸念が重荷
10月23日(金)の米国株式市場は、NYダウが652.82ドル下落しました。NASDAQも小幅安で、AI関連投資への警戒が続く一方、中東情勢を背景に原油価格が上昇しました。日本市場は本日土曜日のため休場です。以下は週明け10月26日(月)に向けた材料です。
主要市場データ
NYダウ:52,215.16ドル
前日比:-652.82ドル(1.23%下落)
NASDAQ総合指数:25,955.34ポイント
前日比:-53.52ポイント(0.21%下落)
VIX指数:20.03
前日比:+1.00ポイント(上昇)
米10年国債利回り:4.982%
前日比:+0.029ポイント(上昇)
ドル円:156.82円
前日比:+0.28円(円安)
WTI原油先物(期近):103.27ドル
前日比:+3.80ドル(3.8%上昇)
日経225先物:62,670円 前日比:-240円(下落)
日経VI:38.25
前日比:+2.28ポイント(6.34%上昇)
日本10年国債利回り:2.804%
前日比:-0.078ポイント(低下)
重要材料1 原油価格が103ドル台へ上昇
中東のエネルギー供給への懸念が強まり、WTI原油先物は103.27ドルで取引を終えました。前日比3.80ドルの上昇です。サウジアラビアでの攻撃や周辺海域の輸送不安が意識され、米国のエネルギー関連株は買われました。一方、原油高が長引けば企業コストとインフレの押し上げ要因となります。
重要材料2 AI投資への警戒が残る
前日の大幅下落からハイテク株の売りはやや落ち着きましたが、NASDAQは0.21%下落しました。市場ではAIデータセンターへの巨額投資が、十分な収益につながるかが引き続き焦点です。来週予定されるAlphabet、Microsoft、Amazonなどの決算では、設備投資額と収益見通しに注目が集まります。
重要材料3 来週は米金融政策が焦点
米連邦準備制度理事会(FRB)は来週の金融政策会合で金利を据え置くとの見方が優勢です。ただし、原油高がインフレに与える影響や、12月以降の政策判断に関する発言には注意が必要です。米10年国債利回りは23日に4.982%となり、前日から小幅に上昇しました。
ドル円 前日比では円安、週間では円高方向
ドル円は23日の日次終値で156.82円となり、前日156.54円から0.28円の円安でした。ただし、週を通じてみるとAI関連株の不安定さや地政学的な懸念から円が買われる場面もありました。日々の円安と週間の円高傾向を分けて確認する必要があります。
週明けの日本株を見るポイント
10月23日の日経平均株価は62,693.16円、前日比214.68円安で終了しました。大阪取引所の日経225先物は24日午前5時38分掲載値で62,670円です。週明けは、半導体関連株の売りが落ち着くか、原油高が輸送・製造業に与える影響、ドル円の方向感、そして米大手テクノロジー企業の決算を確認したいところです。
まとめ
米国株はダウが大幅下落し、NASDAQも小幅安で週末を迎えました。原油高とAI投資への警戒が重なる中、来週は米金融政策と大手テクノロジー企業の決算が重要です。日本市場は本日休場のため、10月26日(月)の取引開始までのニュースにも注目します。