2026年10月22日(木)朝の米国市況
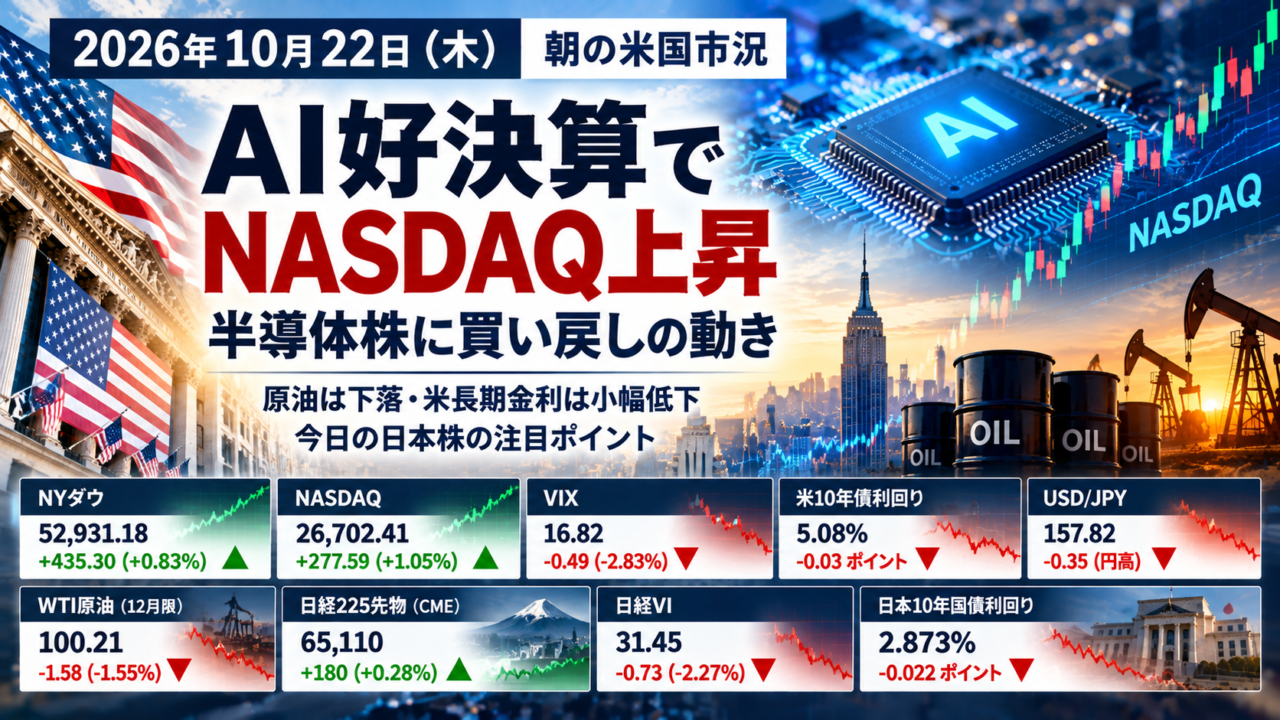
NASDAQが1.05%上昇。AI関連企業の決算を受けて半導体株に買い戻し
10月21日の米国株式市場は主要3指数がそろって上昇しました。AI関連企業の好決算が投資家心理を支え、NASDAQは1.05%上昇。半導体株も反発しました。一方、中東情勢と原油価格、米金融政策を巡る不透明感は残っています。
主要市場データ
NYダウ:52,856.09ドル+360.21ドル(+0.69%、上昇)
NASDAQ総合指数:26,702.86ポイント/前日比 +278.04ポイント(+1.05%、上昇)
VIX指数:16.71/前日比 -0.60ポイント(-3.47%、低下)
米10年国債利回り:5.119%/前日比 +0.002ポイント(上昇)
ドル円:158.11〜158.21円(NY時間21日17時)/前日同時刻比 約0.01円の円高・ドル安
WTI原油先物(12月限):97.15ドル/前日比 -0.67ドル(下落)
日経225先物64,930円/前日清算値比 +150円(上昇)
日経VI:30.85/前日比 -1.33ポイント(-4.13%、低下、21日終値)
日本10年国債利回り:2.894%/前日比 -0.004ポイント(低下、21日終値)
重要材料1 AI関連の好決算でNASDAQと半導体株が上昇
21日の米国市場では、SpaceXが上場後初の黒字を発表したことや、AIサーバー大手Super Micro Computerの業績見通しが市場予想を上回ったことが材料視されました。SpaceXは7.8%、Super Micro Computerは9.6%上昇。フィラデルフィア半導体株指数も約2%上昇しました。
AI関連企業の巨額投資が収益につながるかという懸念は残りますが、今回の決算はAI需要の底堅さを示す材料となりました。日本市場でも半導体製造装置やAIインフラ関連株への波及が注目されます。
重要材料2 原油は下落も中東の供給リスクは継続
WTI原油先物(12月限)は97.15ドルで終了し、前日比0.67ドル下落しました。ロシア・ウクライナ間の和平協議再開への期待が相場の重荷となる一方、ホルムズ海峡周辺での船舶攻撃やイランを巡る緊張は続いています。
米原油在庫は市場予想以上に減少しており、供給懸念が再び強まれば原油価格が上昇する可能性があります。日本株では空運、陸運、化学などエネルギーコストの影響を受けやすい業種に注意が必要です。
重要材料3 米長期金利は小幅上昇、来週のFOMCを注視
米10年国債利回りは5.119%と前日から小幅上昇しました。米連邦準備制度理事会(FRB)は10月27〜28日に連邦公開市場委員会(FOMC)を開く予定で、市場では政策金利の据え置きが中心的な見方です。
金利の高止まりはAI関連企業の資金調達負担につながるため、今後も米長期金利と大型テクノロジー企業の決算を合わせて確認したいところです。
ドル円 158円台前半で小幅な円高
ニューヨーク時間21日17時のドル円は158円11〜21銭で、前日同時刻と比べて約1銭の円高・ドル安でした。米長期金利の低下局面では円買いが入りましたが、その後に金利が持ち直すとドルも下げ幅を縮めました。
来週のFOMCを控えた様子見姿勢が強く、為替の方向感は限定的です。158円台という水準は輸出企業の円換算収益を支える一方、輸入コストの負担要因にもなります。
今日の日本株を見るポイント
21日の日経平均株価は64,621.24円で、前日比545.82円高でした。アドバンテストやソフトバンクグループなどが上昇をけん引しました。
22日は、米国で半導体株が約2%上昇した流れを受け、アドバンテスト、東京エレクトロン、キオクシアなどAI・半導体関連株への買いが続くかに注目します。
一方、夜間の日経225先物は5時41分時点で64,930円と前日清算値を150円上回るにとどまっています。米国株高がそのまま日本株の大幅上昇につながるとは限らず、寄り付き後の売買動向を確認したいところです。
原油の反発や米金利上昇が強まる場合は、ハイテク株の上値が抑えられる可能性もあります。
今日のまとめ
米国株はAI関連企業の好決算を受けて反発し、NASDAQは1.05%上昇しました。半導体株にも買い戻しが広がり、日本のAI関連銘柄にとっては追い風です。ただし、中東情勢、原油価格、米長期金利の変動には引き続き注意が必要です。
本日は半導体関連株の反応と、日経平均が前日の反発を維持できるかを中心に見ていきます。