2026年10月3日 朝6時30分 市況
今日のテーマ
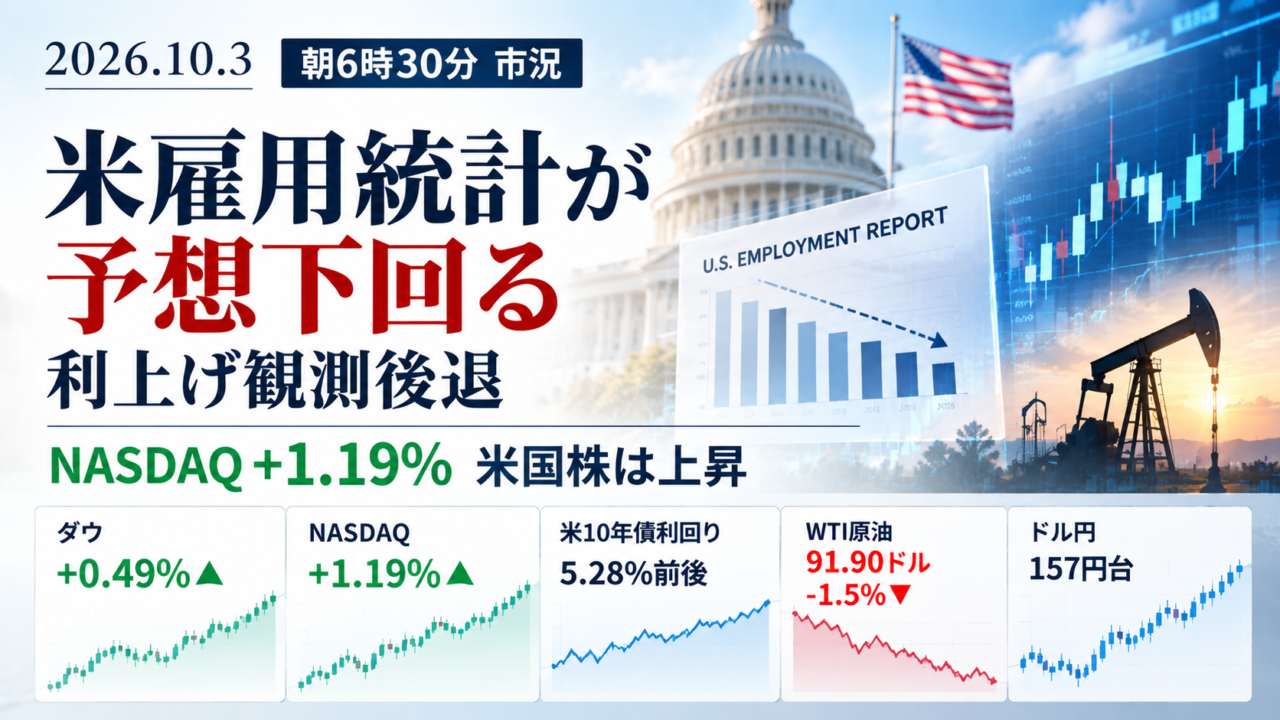
米雇用統計が予想を大きく下回る。利上げ観測後退でNASDAQは1%超上昇
2日の米国市場は上昇しました。
9月の米雇用統計で非農業部門雇用者数が2.9万人増にとどまり、市場予想の9万人増を大幅に下回りました。失業率も4.2%へ上昇しました。
これを受けて「FRBが10月に追加利上げする必要性は低下した」との見方が強まり、NASDAQを中心に株式市場へ買いが入りました。
日本時間6時30分時点の主要市場データ
ダウ 51,177.14 +250.40 +0.49% 上昇
NASDAQ 27,190.87 +319.27 +1.19% 上昇
雇用統計の弱さから追加利上げへの警戒が後退し、特に金利の影響を受けやすい成長株に買いが入りました。
VIX 16.05 -0.34 低下
米国株の上昇とともに市場の警戒感はやや後退しました。
米10年債利回り 5.28%前後 上昇方向
雇用統計発表直後には5.15%付近まで低下しましたが、その後は再び上昇。5.28%前後まで戻りました。
弱い雇用統計だけを見ると金利低下要因ですが、原油高を背景としたインフレ懸念や世界的な債券売りが続いており、長期金利は高止まりしています。
ドル円 157円台後半
雇用統計直後には156円95銭まで円高・ドル安が進みましたが、その後は157円91銭までドルが買い戻されました。
雇用統計の弱さから追加利上げ観測が後退し、最初はドル売り。
その後、米長期金利が再び上昇したことや、FRB高官がインフレへの警戒を示したことでドルが買い戻されました。
WTI原油 91.90ドル 約-1% 下落
高値圏は続いているものの、G7による原油・ディーゼル燃料の緊急備蓄放出などを受け、WTIは反落しました。
日経225先物 69,950円 +1,300円 大幅上昇
確認できる3日午前0時時点では、日経225先物は69,950円まで急騰。2日の日経平均現物終値68,309.46円を約1,640円上回る水準です。
日経VI 22.58 -0.34 -1.48% 低下
取引時間中には27.74まで上昇しましたが、終値では22.58まで低下しました。
日本10年国債利回り 3.088% -0.012ポイント 低下
3%を超える高水準は続いていますが、2日は前日の3.100%から小幅に低下しました。
今日の重要ポイント1 米雇用統計が大幅に弱い
今日の最大の材料は米雇用統計です。
9月の非農業部門雇用者数は、
市場予想 9万人増
結果 2.9万人増
と予想を大きく下回りました。
さらに失業率も4.2%へ上昇しています。
初心者向けに整理すると、
雇用が弱い
景気の過熱感が弱まる
FRBが追加利上げする必要性が低下
株式市場にはプラス
という流れです。
実際、10月FOMCで0.25%の追加利上げが行われるとの市場予想は22.7%まで低下しました。1週間前は64.2%でした。
今日の重要ポイント2 NASDAQが1.19%上昇
金利上昇への警戒が少し和らいだことで、NASDAQは+1.19%と大きく上昇しました。
ダウも+0.49%です。
特に金利の影響を受けやすい成長株が買われ、Teslaは4.7%上昇しました。
一方、AI関連でもすべてが上昇したわけではなく、Western DigitalとSeagateはそれぞれ約10%下落しています。
AI・ハイテク全体を一括りにするのではなく、銘柄ごとの強弱を見る相場になっています。
今日の重要ポイント3 弱い雇用でも米金利は下がり切らない
今回、少し注意したいのがここです。
通常なら雇用統計がこれだけ弱ければ、米長期金利は大きく下がりやすくなります。
実際、発表直後には米10年債利回りが5.15%まで低下しました。
しかし、その後は再び5.2%台へ上昇しました。
背景にあるのは原油とインフレへの警戒です。
つまり市場では現在、
弱い雇用は利上げ観測を後退させる一方で、
原油高はインフレを押し上げ、金利を高止まりさせる
という2つの材料が綱引きしています。
昨日の日本株
2日の日経平均は68,309.46円。
-647.26円 -0.94%と3日ぶりに反落しました。
ただし、前日までの2日間で3,400円以上上昇していたため、利益確定売りが出やすい状況でもありました。
ソフトバンクグループや東京エレクトロンなどが下落した一方、フジクラ、古河電工、住友電工など電線株には買いが入りました。
今日の日本株を見るポイント
本日は土曜日のため東京株式市場は休場です。
そのため、今日確認したいのは月曜日の日本株に向けた海外市場の変化です。
特に重要なのは、
米雇用統計を受けたNASDAQの+1.19%
日経225先物の大幅上昇
米10年債利回りが5.2%台から再び上昇するか
WTI原油が90ドル台で落ち着くか
です。
雇用統計だけを見れば、月曜日の日本株、特にAI・半導体関連には追い風です。
一方、米10年債利回りが再び5.3%を超えてくる場合は、高PERのハイテク株には重しとなるため注意したいところです。
今日のまとめ
今朝の最大のニュースは、米雇用統計の大幅な下振れです。
非農業部門雇用者数は予想9万人増に対して、わずか2.9万人増。
これによりFRBの追加利上げ観測が大きく後退し、NASDAQは+1.19%、ダウは+0.49%となりました。
ただし、米10年債利回りは5.2%台と依然として非常に高い水準です。
「雇用減速による利上げ観測後退」は株にプラス。一方、「原油・インフレ・高金利」は引き続き警戒材料。
この構図を押さえて、月曜日の日本株を見ていきたいと思います。